¶ Бизнес процесс обработки проблемных займов
К проблемным займам в общем смысле относятся займы, по которым:
- имеется просроченная задолженность по основному долгу или вознаграждению свыше 90 дней;
- имеется факт нецелевого использования займа;
- присутствует высокий риск утери залогового обеспечения.
Рассмотрим реализованный в системе бизнес-процесс работы с проблемными займами:
Описание блок-схемы:
1.Бухгалтер по взаиморасчетам с заемщиками получает выписку банка, "разносит" платежи по займам, осуществляет закрытие операционного дня.
- В системе при Закрытии опер.дня происходит погашение займов и вынесение непогашенной суммы на просрочку
- Менеджер по работе с клиентами/бухгалтер по взаиморасчетам с заемщиками формирует отчет по проблемным займам
- Менеджер по работе с клиентами инициирует процесс работы с проблемным займом создает новый элемент в справочнике в меню "Выданные займы - Проблемные займы - Реестр проблемных займов", а также проводит работу по устранению причин, квалифицировавших займ как проблемный:
4.1. Работа по замене залога или обращение взыскания залога. Проводится в случае угрозы потери предмета залога. Угроза потери залога возникает по разным причинам, например:
- если есть претензии других кредиторов. В этом случае необходимо своевременно проводить работу по обращению взыскания на залог, чтобы быть в первой очереди кредиторов;
- если предмету залога грозит физическое уничтожение вследствие износа, стихии и т.п., то требовать его замещение. Если заместить залог нечем, тогда необходимо подавать в суд заявление о принуждении замещения залога или взыскать по суду всю сумму задолженности. Тогда со всех доходов, со всех счетов заемщика будет удерживаться до 50% его дохода на погашение долга.
4.2. Работа по досрочному погашению полной суммы займа или его части, использованной не по назначению:
- если заемщик часть суммы займа использовал не по целевому назначению, то проводится работа по досрочному погашению этой части займа;
- если заемщик из всей суммы займа использовал только часть, то неиспользованную сумму займа он обязан досрочно закрыть.
- Если займ находится на просрочке до 90 дней, то менеджер по работе с клиентами проводит мероприятия по взысканию просроченного долга:
5.1. подготавливаются и рассылаются уведомления о наличии просроченной задолженности посредством смс сообщений, e-mail рассылок, сообщений в мессенджерах, бумажных писем-уведомлений через почту
5.2. все уведомления, скриншоты переписок, письма приобщаются в кредитное досье заемщика
-
Если займ находится на просрочке свыше 90 дней, по нему запускается процесс Судебного взыскания в меню "Выданные займы - Проблемные займы - Реестр процессов по взысканию через суд". Далее такой займ передается в работу юристу или специалисту по взысканию проблемных займов.
-
Юрист/специалист по взысканию проблемных займов проводит работу по взысканию проблемного займа, т.е. осуществляет:
7.1. подачу иска в суд либо оформляет документы по вынесению исполнительной надписи в отношении заемщика;
7.2. Все документы приобщаются в кредитное досье заемщика.
- Бухгалтер по банку оплачивает государственную пошлину в суд, либо оплачивает услуги нотариуса по получению исполнительной надписи. Осуществляется приостановка начислений процентов и пени по займу.
- Результатом проводимой работы по взысканию проблемной задолженности может быть:
- Мировое соглашение. Если в процессе взыскания между заемщиком и кредитором достигнута договоренность о погашении задолженности, то может быть заключено Мировое соглашение. В этом случае в системе создается документ "Взыскание задолженности по займу" с отражением нового графика погашения.
- Соглашение о медиации. Заемщик имеет право обратиться к медиатору. В этом случае может быть заключено медиативное соглашение, которое отражается бухгалтером в учете, через документ "Взыскание задолженности по займу" с отражением нового графика погашения. Все виды расчетов переносятся на виды расчетов "Медиация".
- Исполнительная надпись. Если вынесена исполнительная надпись, бухгалтер создает в учете документ "Взыскание задолженности по займу" на основании созданного ранее процесса - Судебное взыскание. Все виды задолженности переносятся на виды расчетов "По решению суда".
- Судебный акт. Если есть решение суда, бухгалтер создает в учете документ "Взыскание задолженности по займу" на основании созданного ранее процесса - Судебное взыскание. Все виды задолженности переносятся на виды расчетов "По решению суда".
- После проведения документа "Взыскание задолженности по займу" - у такого займа появляется соответствующий признак - "Судебный акт", "Исполнительная надпись". Данный признак будет передаваться в ТОО "Первое кредитное бюро" и АО "Государственное кредитное бюро".
¶ Учет проблемных/судебных займов
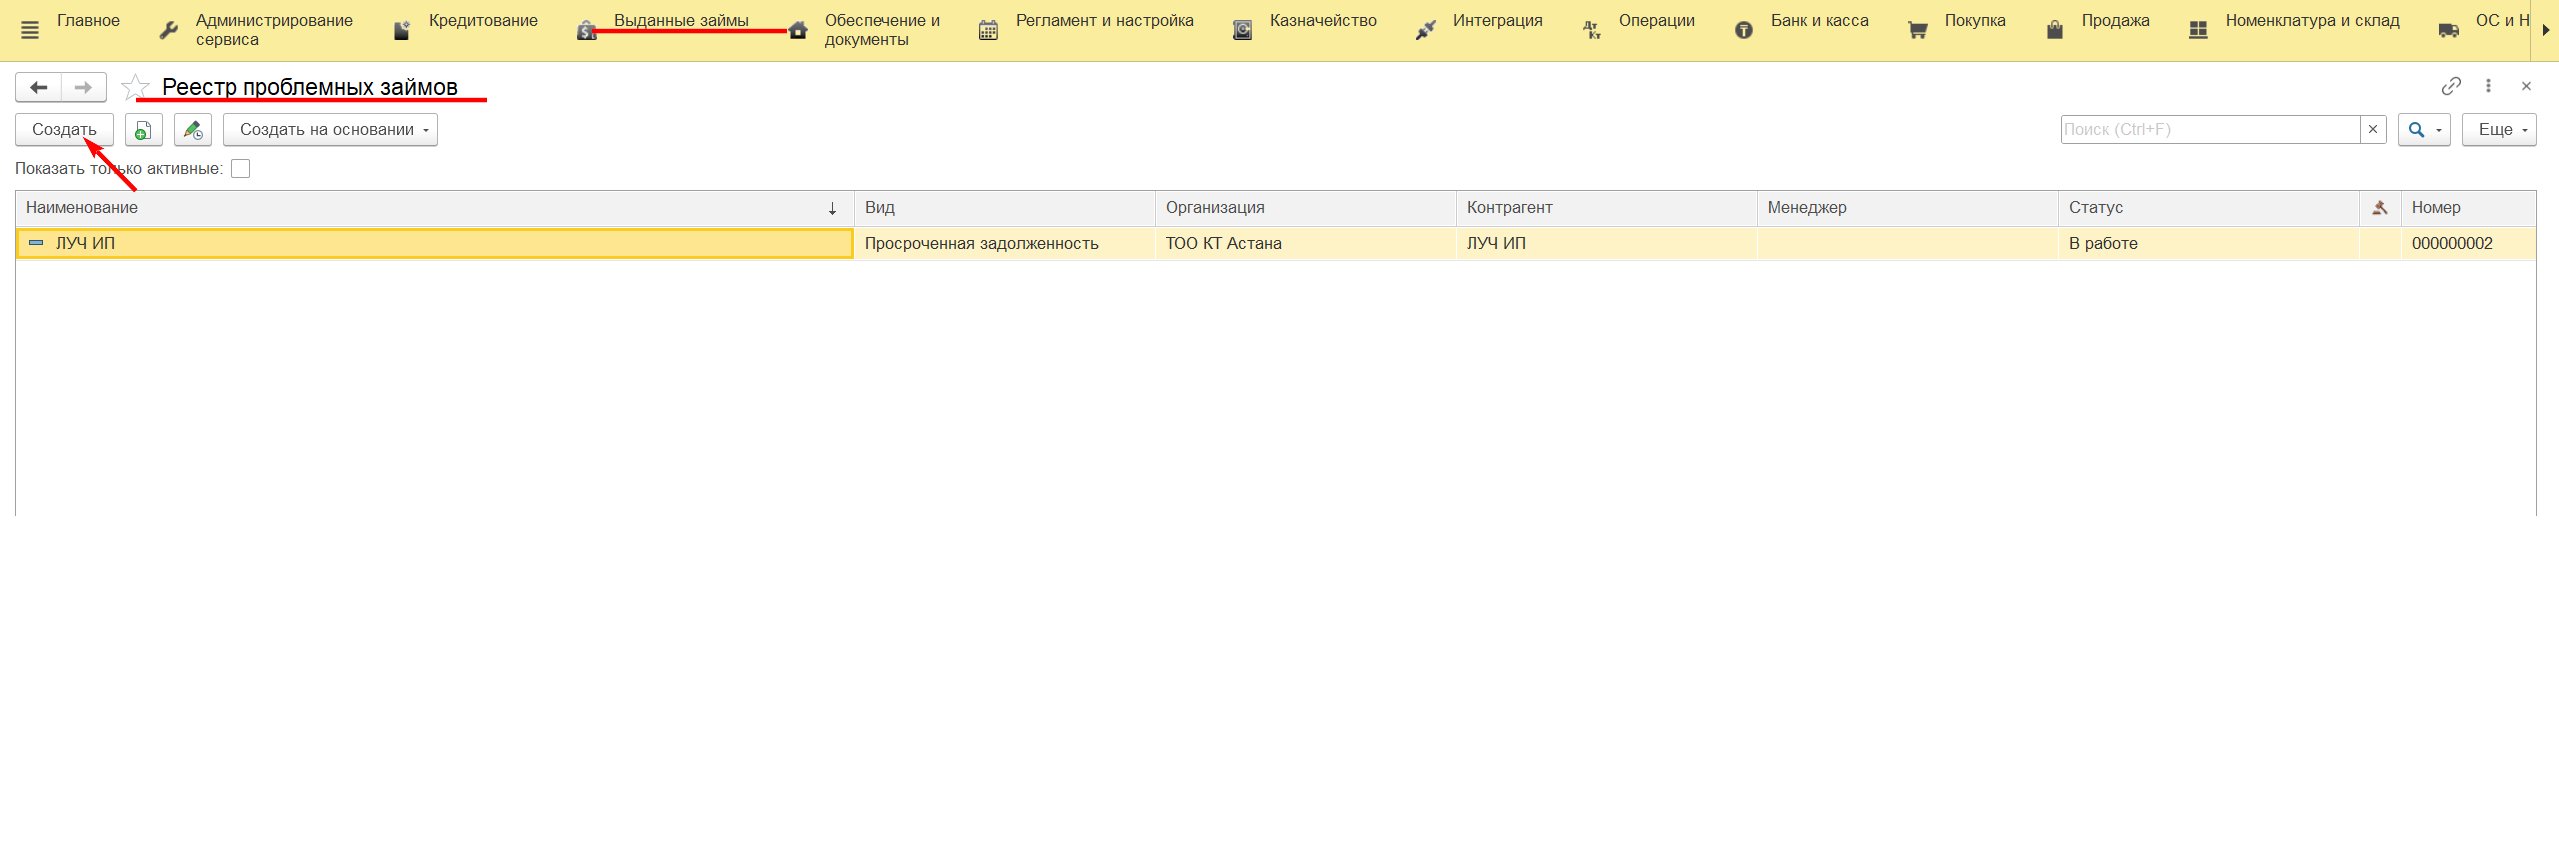
Проблемные займы учитываются в системе в меню Выданные займы - Проблемные займы - Реестр проблемных займов.
При нажатии на кнопку Создать создается документ, формирующий реестр проблемных займов
Форма документа выглядит следующим образом:
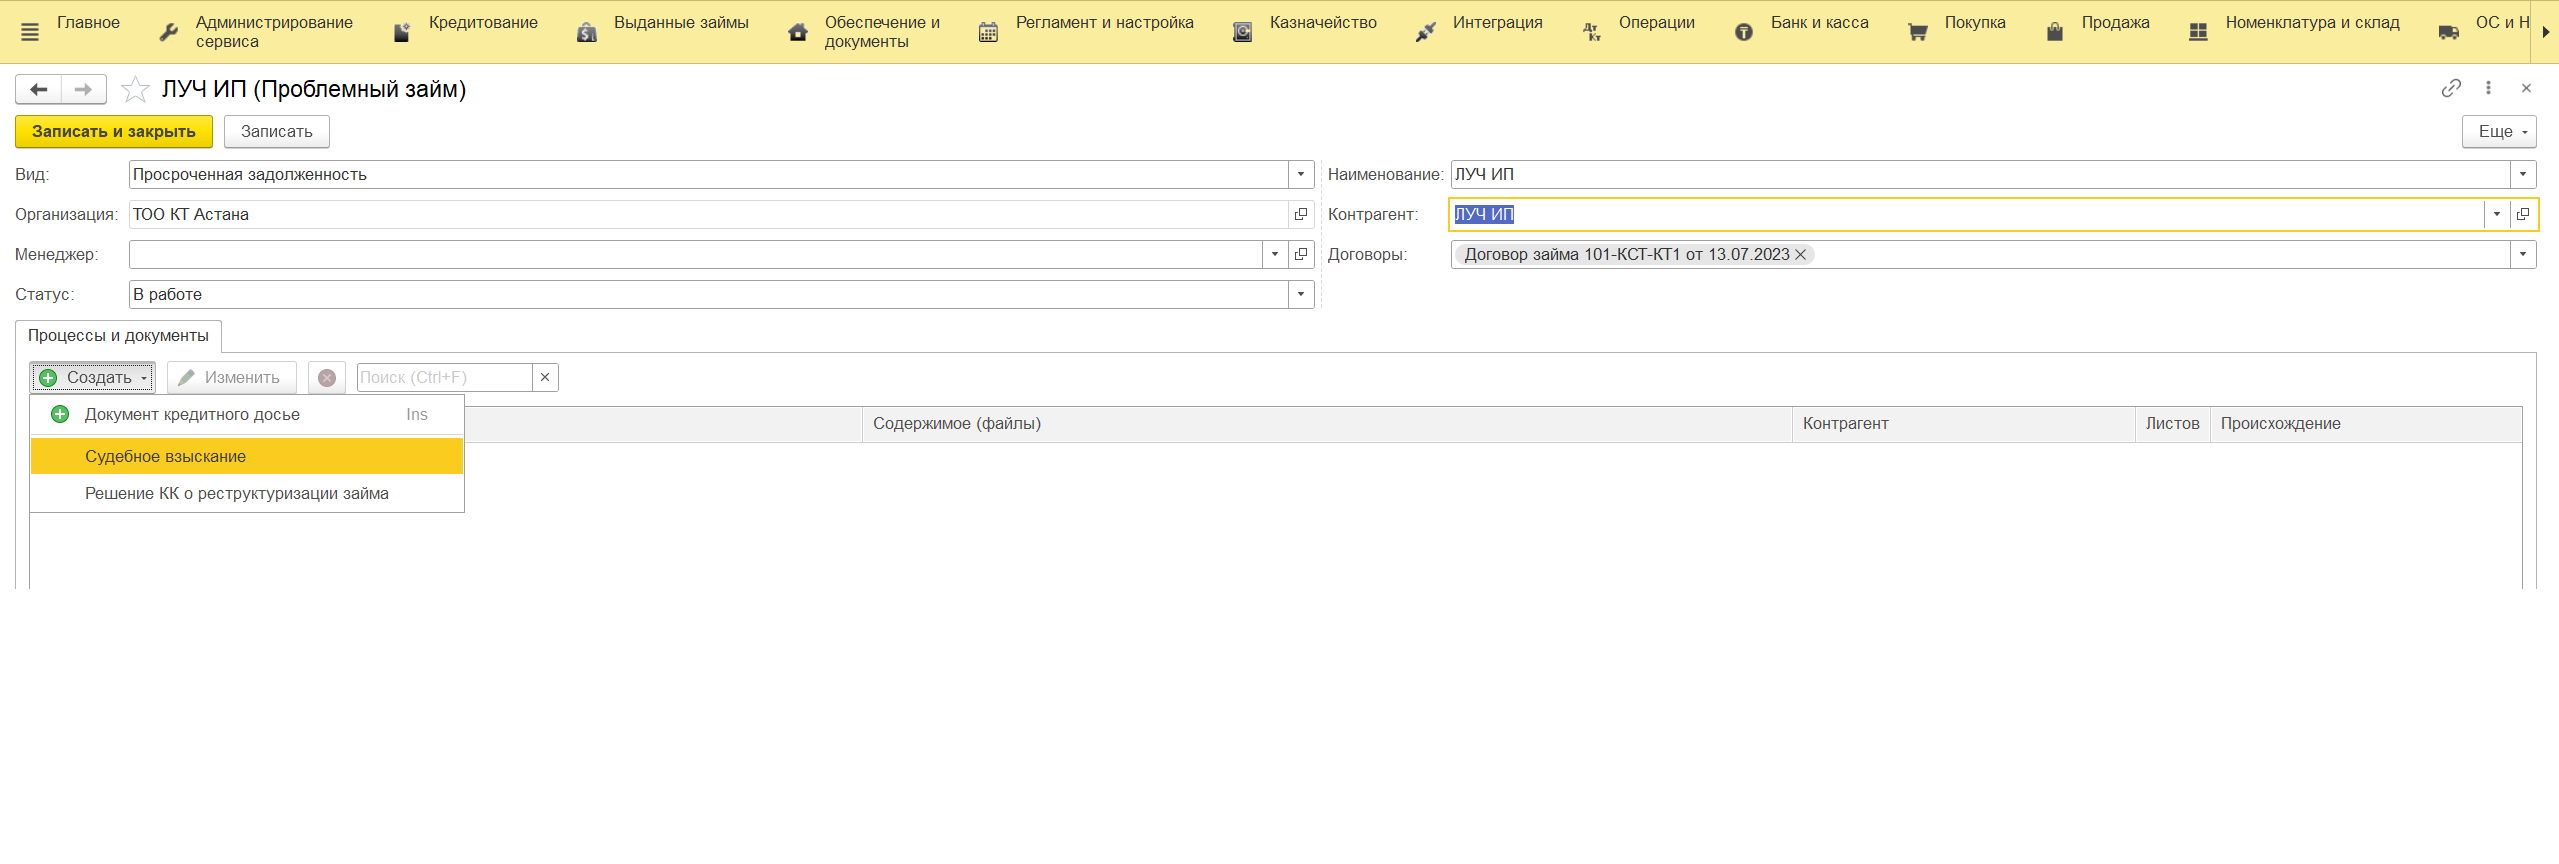
Документ содержит следующие поля:
Организация - название организации/структурного подразделения;
Менеджер - кредитный менеджер, который занимался выдачей займа либо ответственный за погашение займа;
Статус - это поле предназначено для отслеживания статуса документа;
Контрагент - заемщик, который находится на просрочке;
Договоры - наименование договора займа, находящегося на просрочке (можно указать несколько договоров);
Наименование - информативное поле, наименование создаем самостоятельно, например Наименование заемщика и статус займа;
Процессы и документы - дает возможность приложить документ кредитного досье (уведомления заемщику, заявления заемщика, требования по взысканию и иные документы), а также позволяет создать документ по судебному взысканию займа;
Комментарий - предназначен исключительно для пользователей системы;
Дата - дата создания документа
Код - присваивается системой автоматически при создании документа
Судебные займы учитываются в меню Выданные займы- Проблемные (просроченные) займы – Реестр процессов по взысканию через суд.
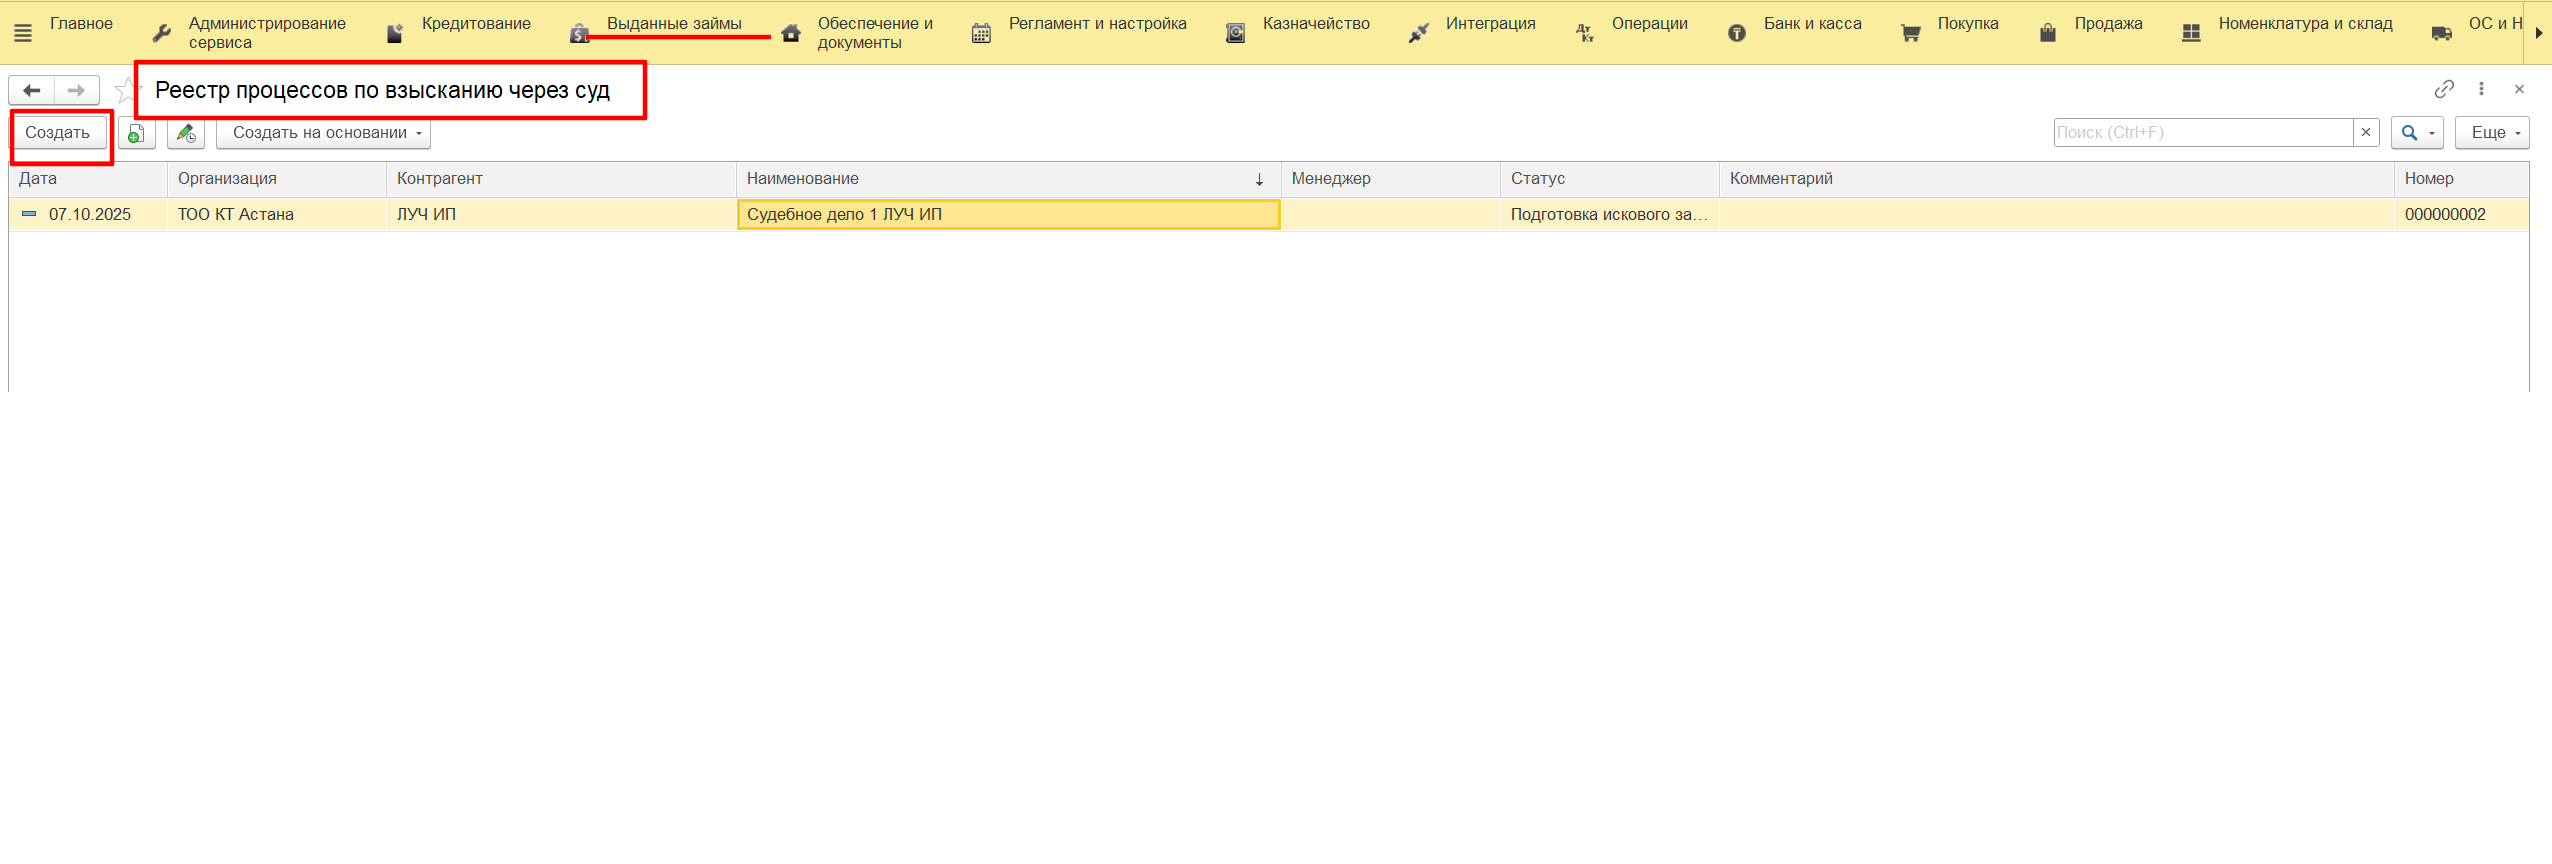
При нажатии на кнопку создать – создается документ Судебное взыскание, который регистрирует старт судебного процесса
Этот документ содержит текстовую информацию о предмете спора, возможных альтернативах его решения, предпринятых действиях и т.д.
То есть документ не учетный. Вводится юристом, специалистом по взысканию займов или кредитным администратором.
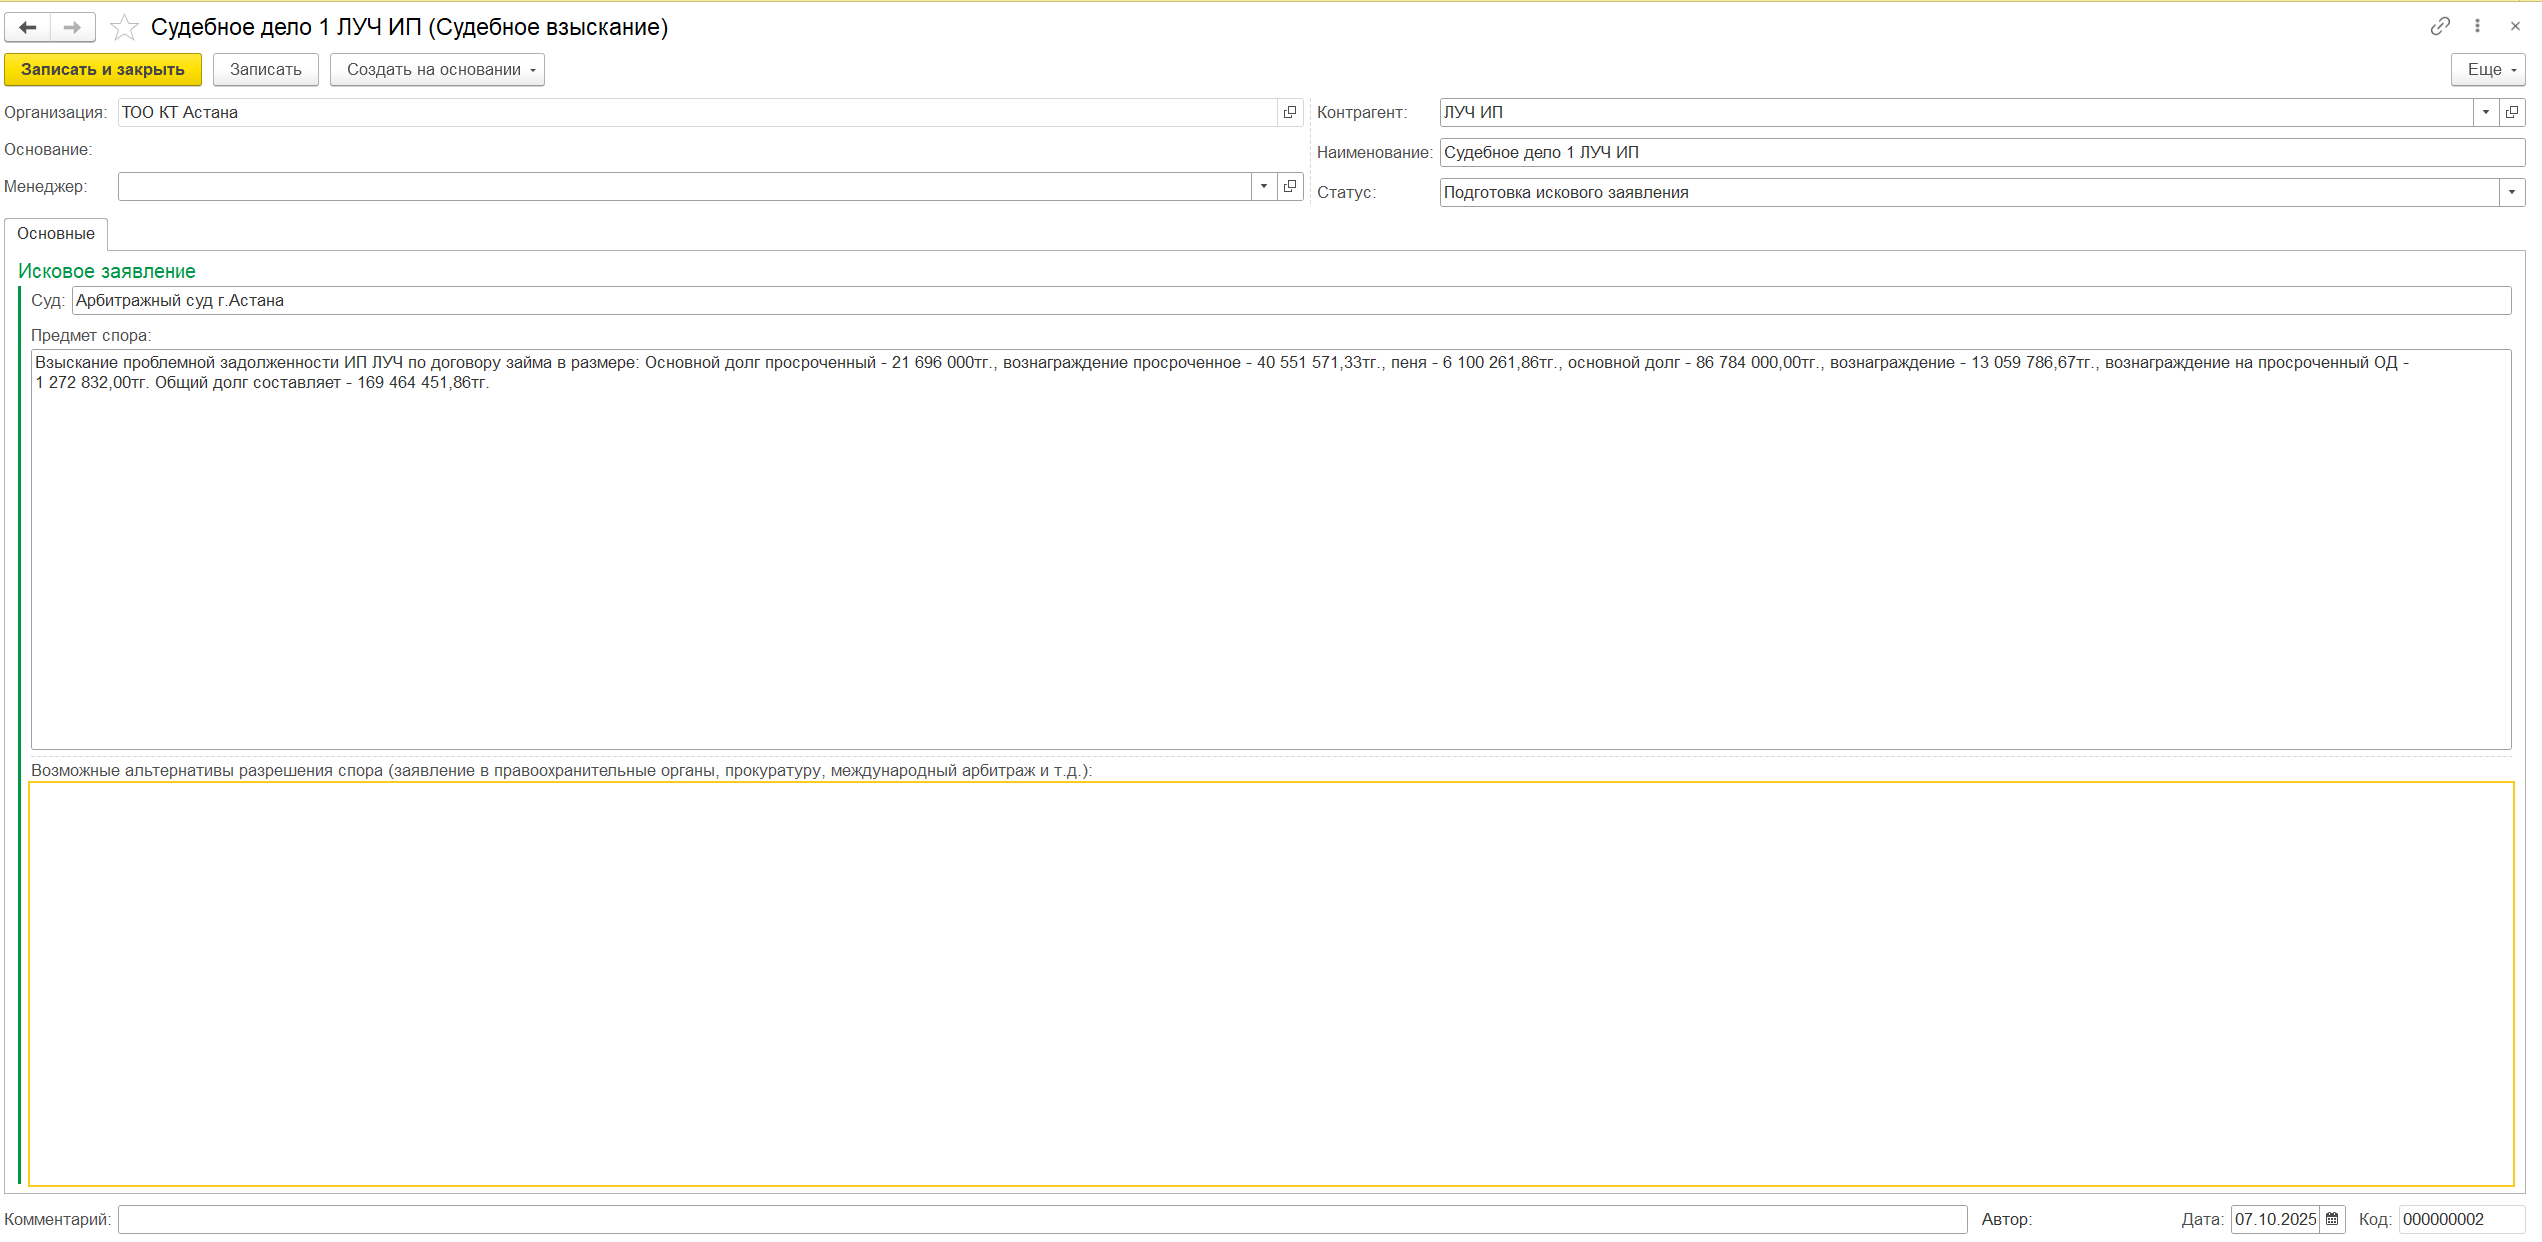
Документ Судебное взыскание по договору содержит следующие поля:
Организация - название организации/структурного подразделения;
Основание - документ, как правило вводится на основании реестра просроченных займов;
Менеджер - кредитный менеджер, который занимался выдачей займа;
Контрагент - заемщик, по которому ведется судебное разбирательство;
Наименование - наименование документа (судебное взыскание по договору);
Статус - это поле предназначено для отслеживания статуса процедуры урегулирования спора (подготовка искового заявления, рассмотрение в суде, иск удовлетворен, исковая задолженность погашена, подготовка аппеляции, повторный иск).
Вкладка - "Основные" - описаны ниже;
Комментарий - предназначен исключительно для пользователей системы;
Дата - дата создания документа
Код - присваивается системой автоматически при создании документа.
Вкладка Основные содержит следующую информацию:
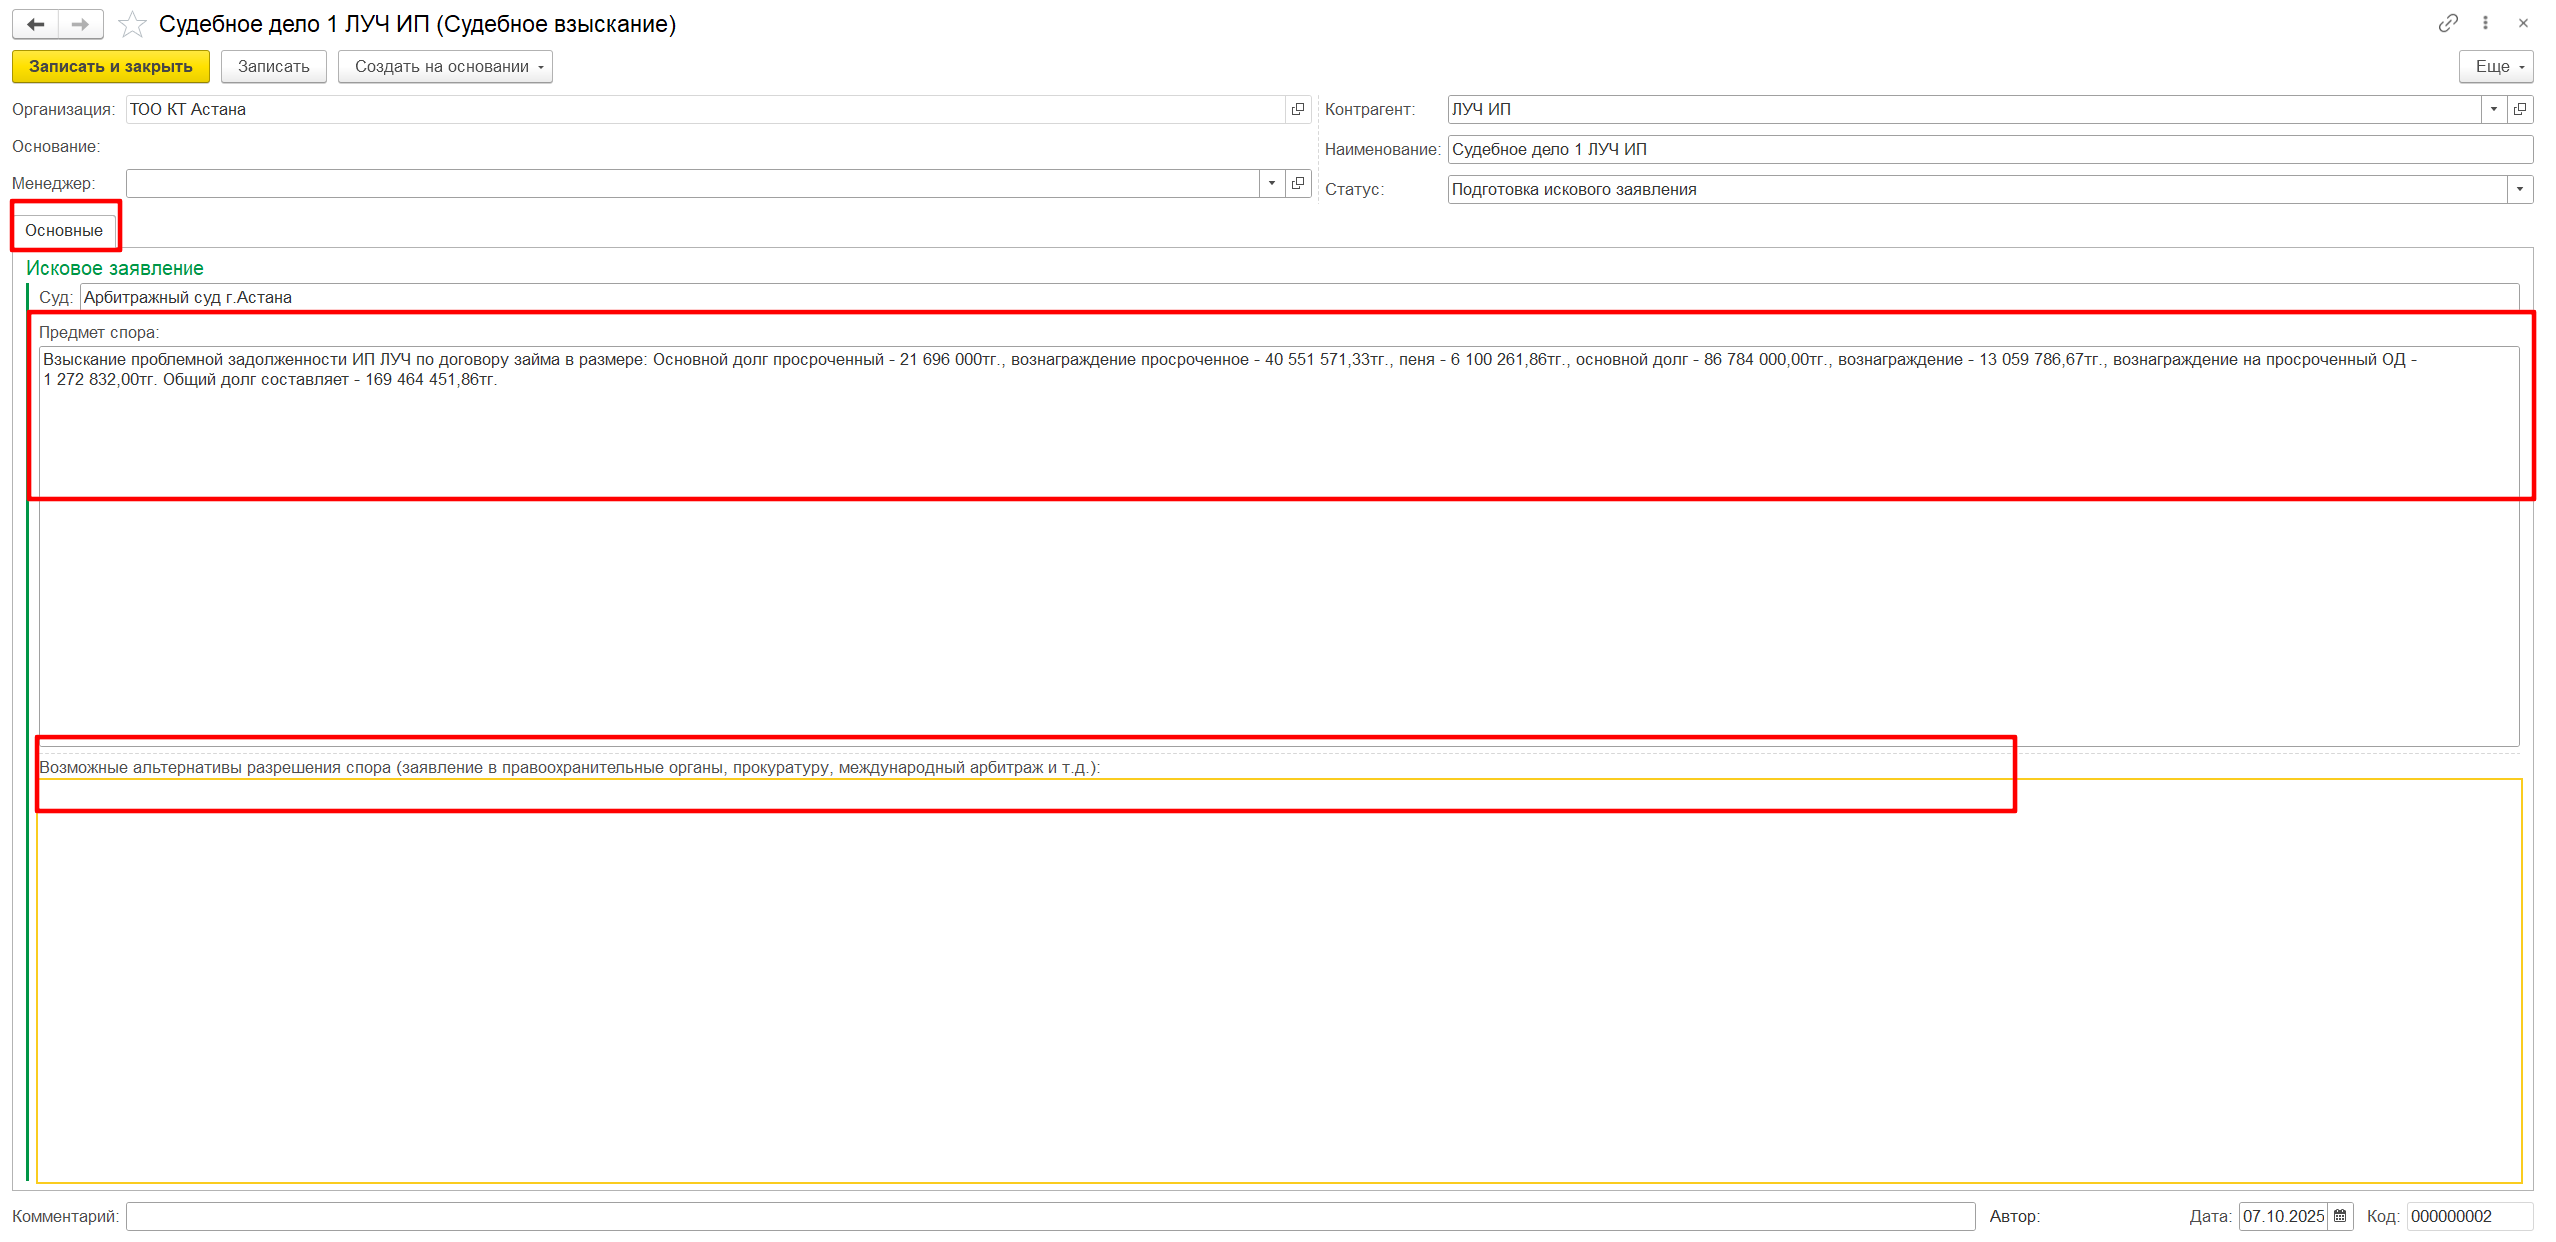
- Исковое заявление;
- Возможные альтернативы разрешения спора.
В поле Исковое заявление вносится наименование судебного органа, в котором рассматривается дело по данному заемщику. А также прописывается предмет спора.
В поле Возможные альтернативы разрешения спора прописываются возможные альтернативные решения для взыскания займа - подача заявления в правоохранительные органы, в прокуратуру, в международный арбитраж.
После заполнения всех полей документ Судебное взыскание по договору нужно Записать и закрыть.
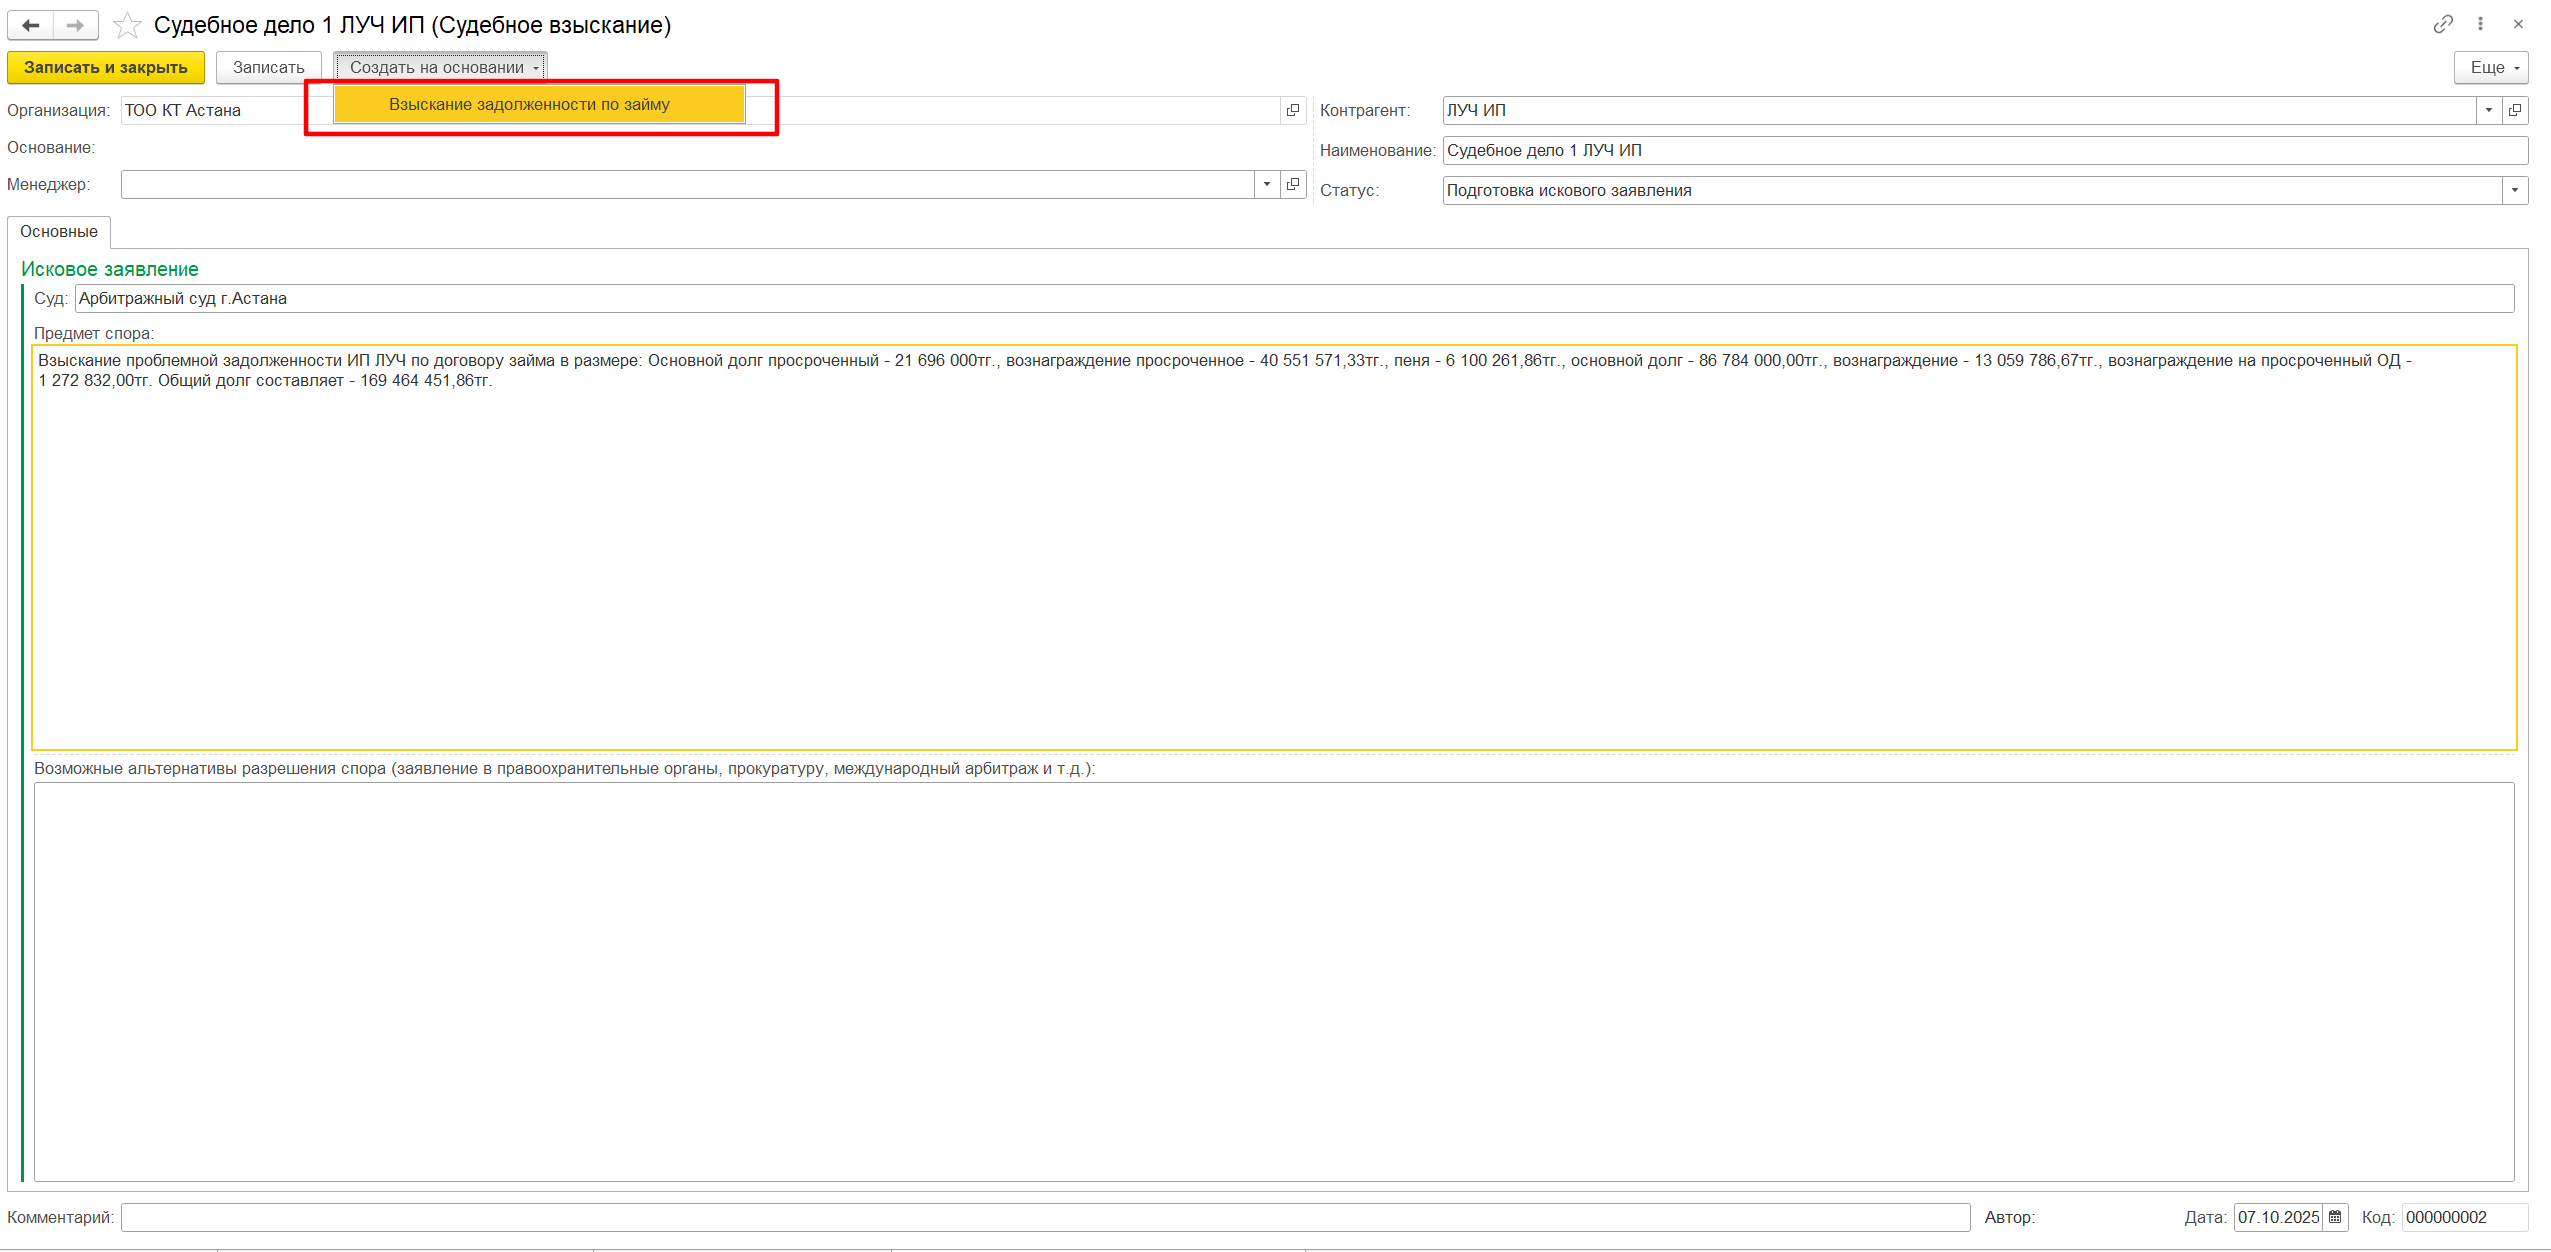
На основании документа Судебное взыскание по договору можно создать документ:
- Взыскание задолженности по займу - более подробно об этом документе описано ниже;
¶ Взыскание задолженности по займу
Результатом урегулирования спора может быть
- мировое соглашение;
- соглашение о медиации;
- исполнительная надпись;
- судебный акт
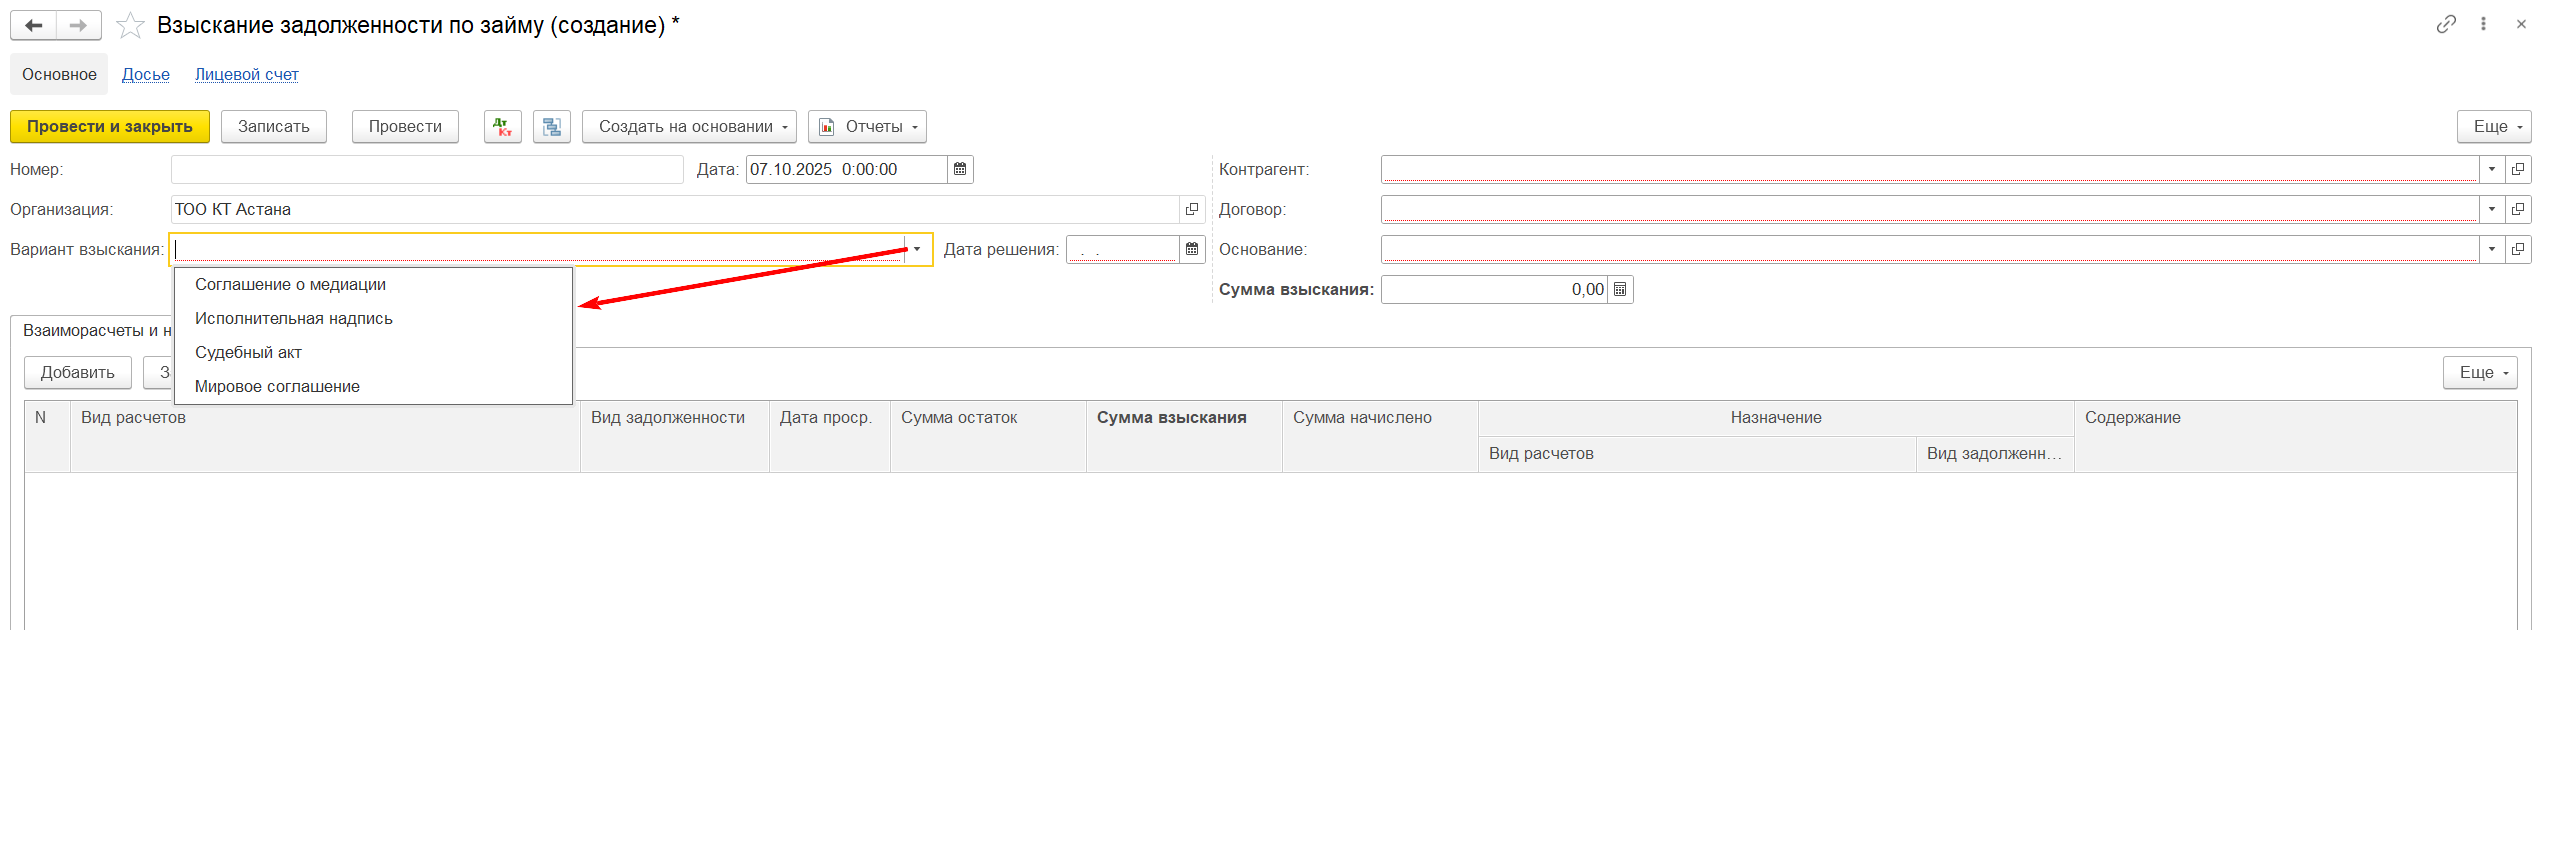
Для всех способов урегулирования споров в системе оформляется документ Взыскание задолженности по займу, в котором указывается способ урегулирования спора, дата решения.
Списание задолженности по решению суда производится документом Взыскание задолженности по займу. Документ удобно вводить из Судебного взыскания по договору с помощью кнопки “Ввод на основании”, но можно вводить и отдельно с помощью кнопки "Создать".
Форма документа "Взыскание задолженности по займу" выглядит следующим образом:
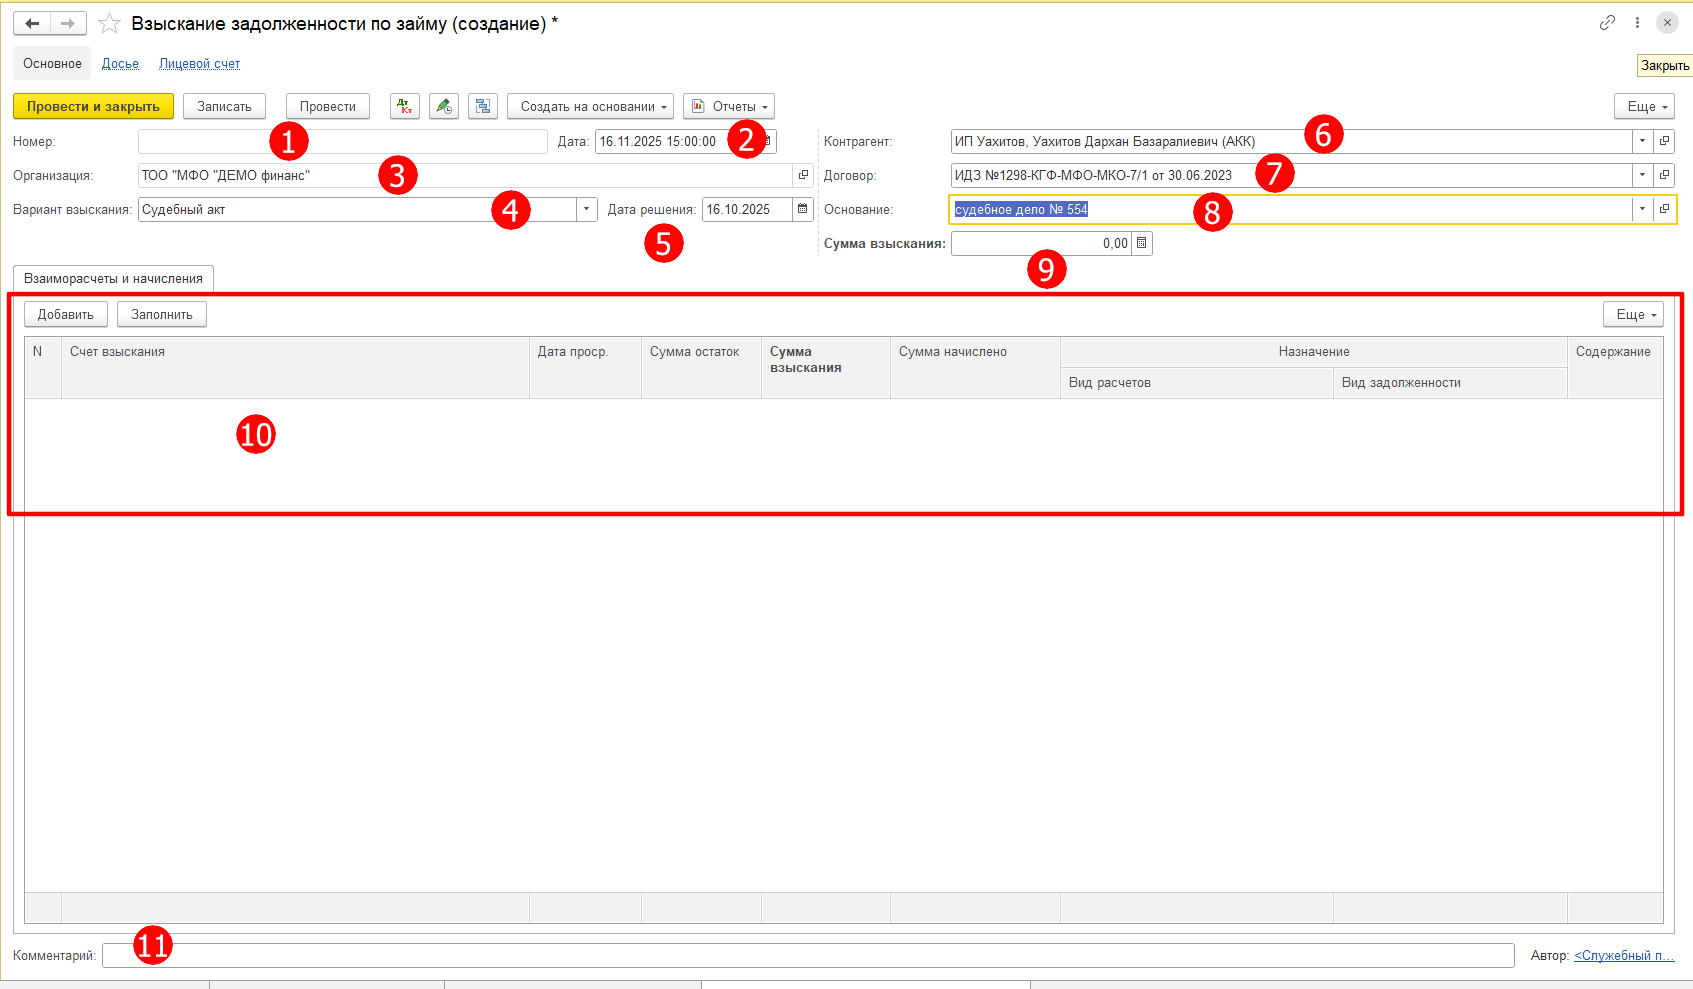
- Номер - присваивается системой автоматически;
- Дата - дата документа. Обычно указывается дата вступления в силу решения суда. Дата документа должна быть в открытом периоде, то есть в нашем операционном дне;
- Организация - название организации-кредитора или подразделения, выдавшей займ;
- Вариант взыскания - мировое соглашение, соглашение о медиации, исполнительная надпись, судебный акт;
- Дата решения - дата судебного акта;
- Контрагент - наименование заёмщика;
- Договор - наименование договора займа; здесь может быть 2 варианта:
- Решение суда выносится по нескольким договорам. И мы в учёте решаем объединить задолженность на один новый договор. В этом случае, старые договоры будут закрыты, и задолженность по ним будет списана. В ПКБ/ГКБ информация по старым договорам будет передана со статусом "Завершён". Дополнительно будет передан новый договор, как преемник старых договоров.
В отчётности в Ссудном портфеле появится один новый договор, а прошлые договоры будут закрыты, то есть история по ним прерывается. - Продолжение истории существующего договора. В системе будет учитываться как судебный или с судебной задолженностью.
И первый, и второй вариант предусмотрены в выгрузке ПКБ/ГКБ в новом блоке по урегулированию споров.
От выбранного варианта зависит, какая информация будет заполняться в поле Договор. Либо создается новый договор, либо выбирается существующий.
- Основание - документ из реестра процессов по взысканию через суд, на основании которого создан документ взыскание по займу;
- Сумма взыскания - итоговая сумма взыскания;
- Вкладка Взаиморасчеты и начисления - вкладка вкладка имеет две кнопки "Добавить и "Заполнить" (более подробно ниже)
Колонки Вид расчетов, Вид задолженности, Сумма задолженности - недоступны для редактирования, их не нужно исправлять, это остатки задолженности клиента.
Для просроченной задолженности выводятся Даты образования этой просрочки и при переносе они будут зафиксированы для судебной просроченной задолженности.
Колонка Сумма взыскания - это сумма, утвержденная судом к взысканию. То есть суммы для переноса на судебные виды расчетов. Ее мы можем редактировать в соответствии с решением суда, потому что суммы в решении могут отличаться от суммы остатков в 1с.
Договоры лизинга. Основной долг (текущий, непросроченный) по договору финансового лизинга не переводится на взыскание через суд или медиацию - для этого оформляется изъятие предметов лизинга. Строка «Основной долг» по договору лизинга заполняется, но Сумма взыскания в ней равна 0 и не редактируется; документ с ненулевой суммой взыскания по такой строке не проводится. Так как текущий основной долг остается, основной график договора продолжает действовать (см. «Прекращение действия основного графика»). Просроченный основной долг, вознаграждение и пеня по лизингу переводятся по общим правилам.
- Комментарий - предназначен для пользователей системы.
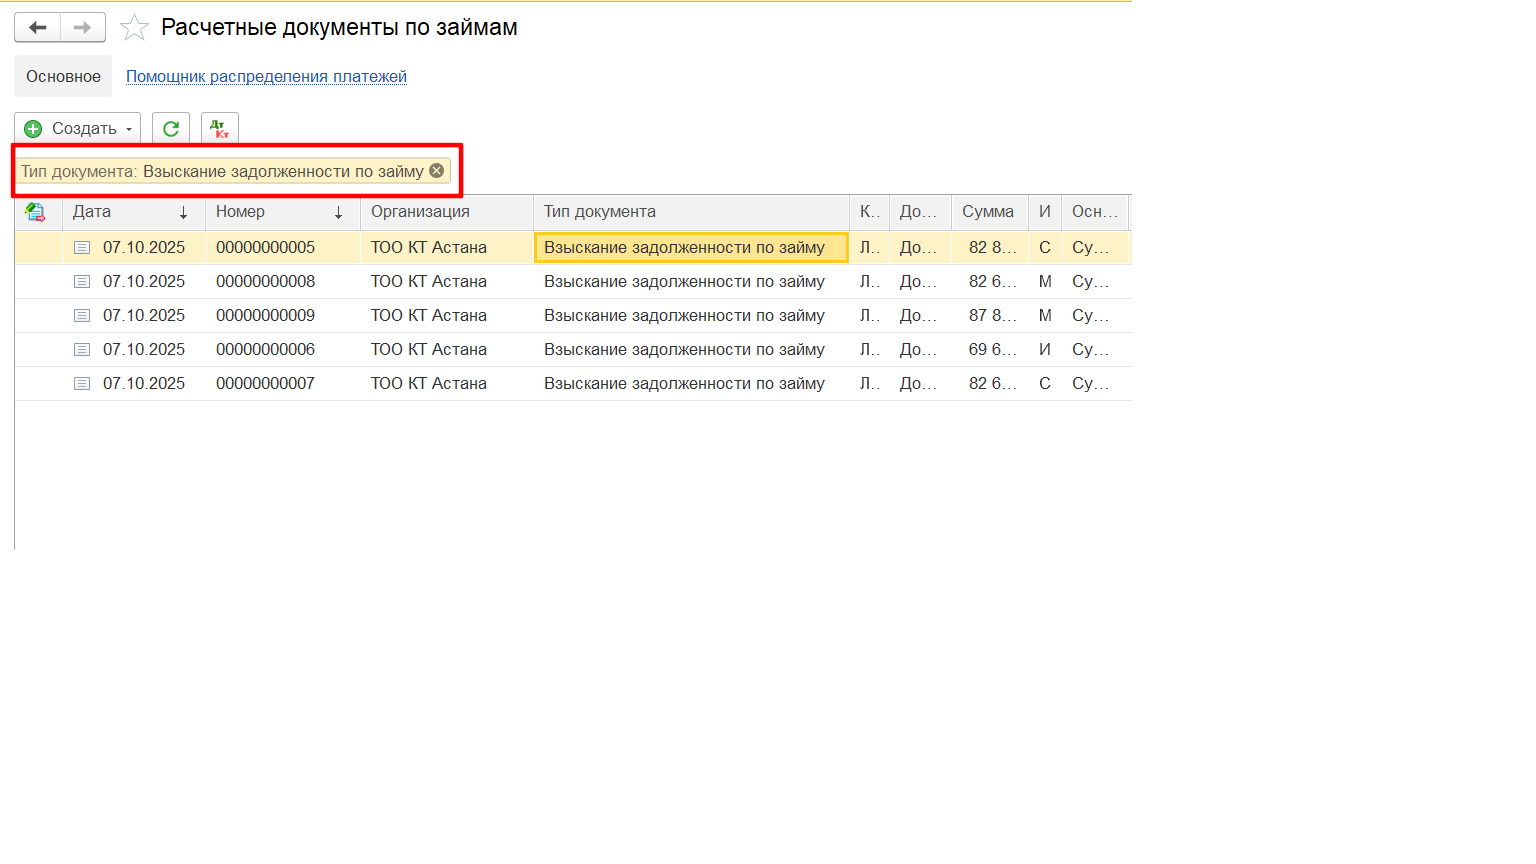
Все создаваемые документы Взыскание задолженности по займу находятся в меню Выданные займы - Взаиморасчеты - Расчетные документы по займам.
Для удобства расчетные документы можно отсортировать по типу документа как на рисунке ниже:
¶ Прекращение действия основного графика
После взыскания задолженность учитывается на судебных видах расчетов или погашается по графику медиации, поэтому основной график платежей по договору должен перестать действовать. Прекращает ли документ действие основного графика, программа определяет сама по строкам вкладки Взаиморасчеты и начисления и показывает это надписью под таблицей.
Учитываются только обязательства, которые погашаются по графику: виды обязательств с флажками Для графиков и Использовать (основной долг, вознаграждение и другие) - и только их текущая, не просроченная часть. Строки просроченной задолженности на решение не влияют.
| Ситуация | Основной график | Надпись под таблицей |
|---|---|---|
| Текущая часть переносится полностью: по каждому такому обязательству Сумма взыскания равна сумме задолженности с начислением | Прекращает действие | «Документ прекращает действие основного графика: текущая часть обязательств с графиком переносится полностью» |
| Текущей части уже нет: вся задолженность по договору просрочена | Прекращает действие | «Документ прекращает действие основного графика: текущих обязательств с графиком по договору нет» |
| Текущая часть хотя бы по одному обязательству переносится не полностью | Продолжает действовать | «Документ не прекращает действие основного графика: текущая часть обязательств с графиком переносится не полностью» - с перечнем обязательств и сумм |
Если документ оформлен по нескольким договорам, надпись выводится по каждому договору.
Если текущая часть переносится не полностью. При проведении программа выводит предупреждение: основной график продолжит действовать, а остаток по нему перестанет совпадать с фактической задолженностью. Чтобы график прекратил действие, сделайте одно из двух:
- приведите суммы в соответствие - разницу между решением суда и остатком отразите в колонке Сумма начислено;
- введите на основании документа взыскания дополнительное соглашение с новым графиком.
На что это влияет. С даты документа взыскания прекращенный график не применяется при закрытии операционного дня и в расчетах по договору. В кредитные бюро количество взносов и сумма следующего платежа передаются по действующему графику.
Особые случаи:
- Дополнительное соглашение, датированное днем взыскания, действует до взыскания, и документ взыскания прекращает его действие. Исключение - дополнительное соглашение, введенное на основании самого документа взыскания: оно начинает действовать после него.
- При повторном проведении документа запись о прекращении действия графика сохраняется, при изменении даты документа - переносится на новую дату.
- Документы взыскания с ручной корректировкой движений программа не пересчитывает: действует то, что записано вручную.
При обновлении до версии 1.0.36.7 программа сама пересчитывает записи о прекращении действия основного графика по ранее проведенным документам взыскания; документы при этом не перепроводятся. Какие документы изменены, видно в журнале регистрации: событие «Обновление информационной базы. Периоды действия условий займа по взысканиям».
Оформление судебного акта/исполнительной надписи немного отличается по форме документа от вида взыскания мировое соглашение/соглашение о медиации.
Рассмотрим более подробно ниже.
¶ Исполнительная надпись/судебный акт
Исполнительная надпись и судебный акт - это разные судебные процедуры, но в системе оформляются одинаково, через документ Взыскание задолженности по займу.
Перед созданием документа, необходимо проанализировать остатки задолженности клиента по видам расчетов, которые отражены в лицевом счете:
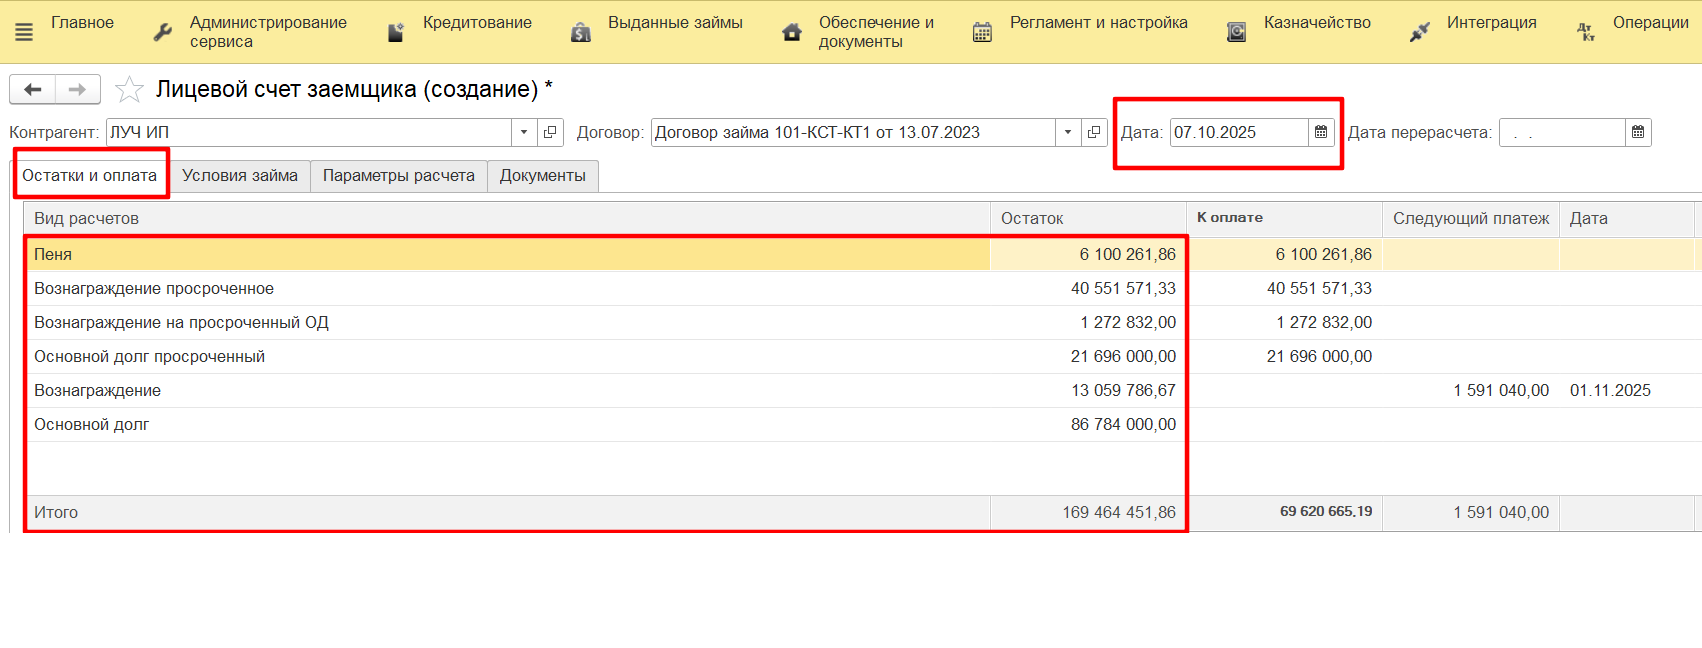
Далее создаем документ Взыскание задолженности по займу. В шапке документа помимо остальных типовых полей в поле вариант взыскания выбираем "судебный акт" или "исполнительная надпись".
У документа имеется две кнопки Добавить и Заполнить:
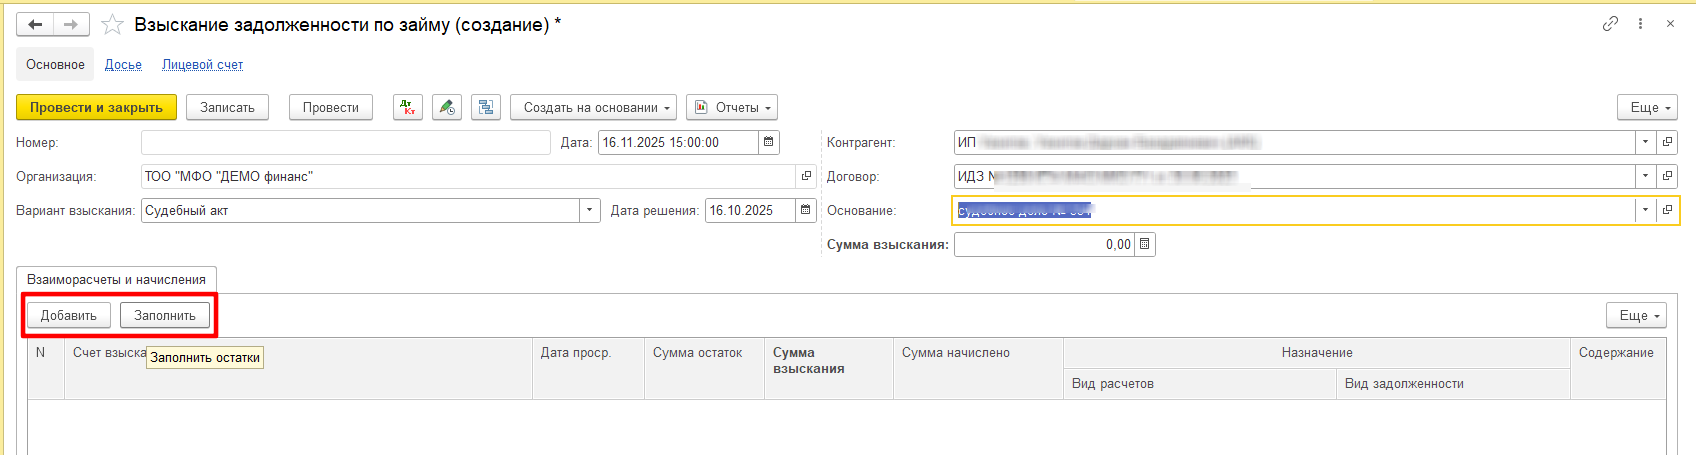
На вкладке Взаиморасчеты и начисления - при нажатии на кнопку Заполнить система заполняет остатки задолженности по договору на дату документа: балансовой и забалансовой (при наличии!):
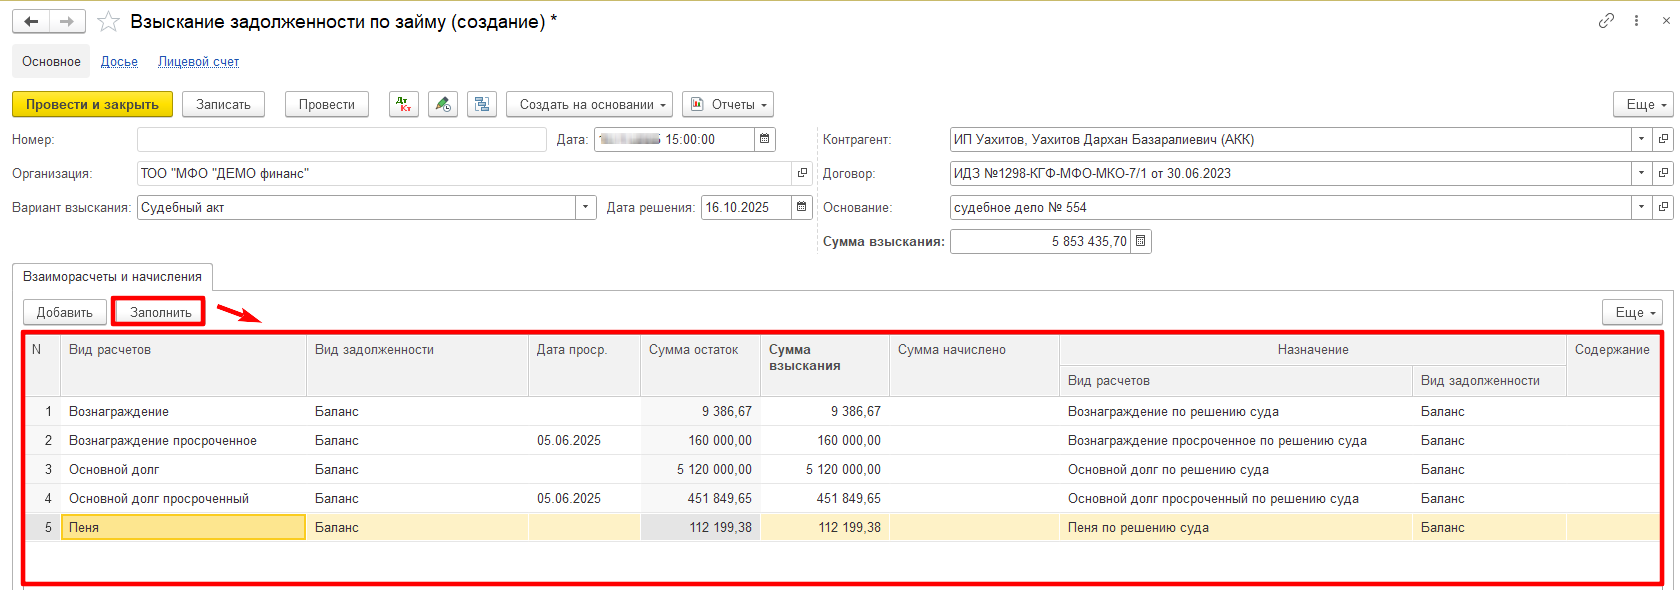
Если мы создаём новый договор, то заполняется задолженность по ВСЕМ договорам указанного контрагента.
Остатки задолженности по сумме и видам расчетов должны быть идентичны остаткам по видам расчетов в лицевом счете клиента. Важно отметить, что перед созданием документа "Взыскание задолженности" необходимо провести Закрытие операционного дня, чтобы получить актуальные остатки.
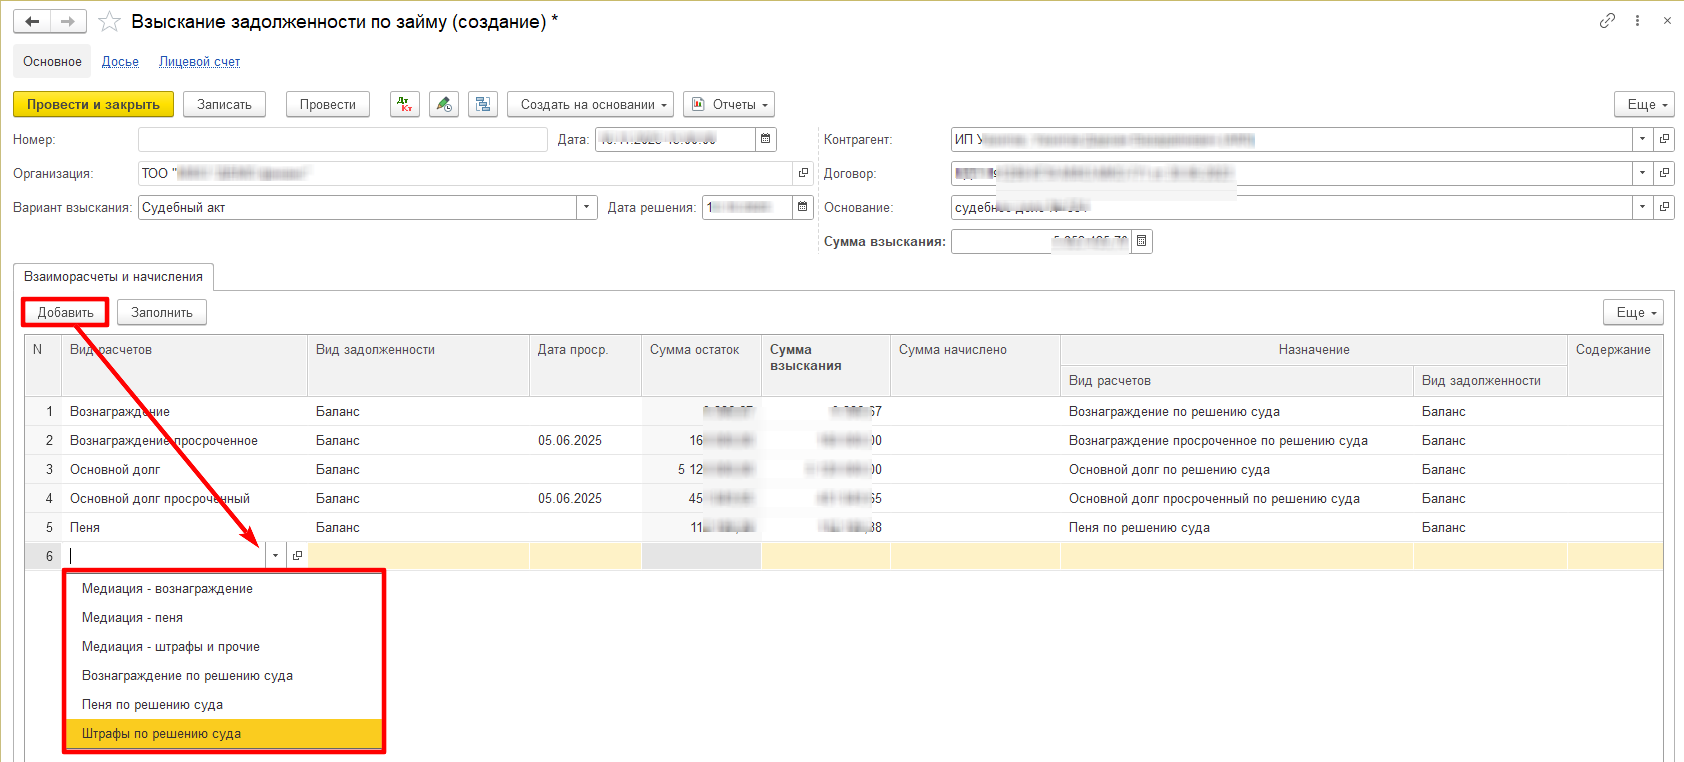
Кнопка Добавить предусмотрена для дополнительных начислений по решению суда. Например, если в системе были приостановлены начисления на время судебных разбирательств и суд назначил их выплатить.
При нажатии на кнопку Добавить отразится строка, в которой можно указать дополнительные виды задолженности, например "штрафы". Отдельный документ по начислению создавать не нужно, сумму можно указать в столбце "Сумма начислено":
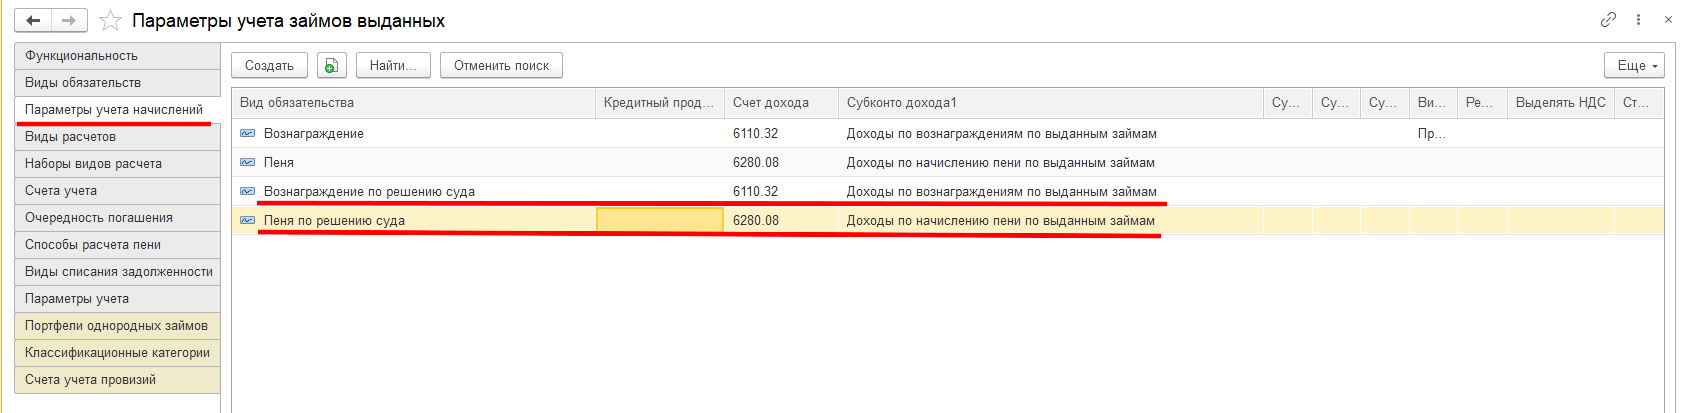
Для начисления на балансе для видов обязательства должны быть указаны счет и статья дохода в Параметрах учета займов выданных:
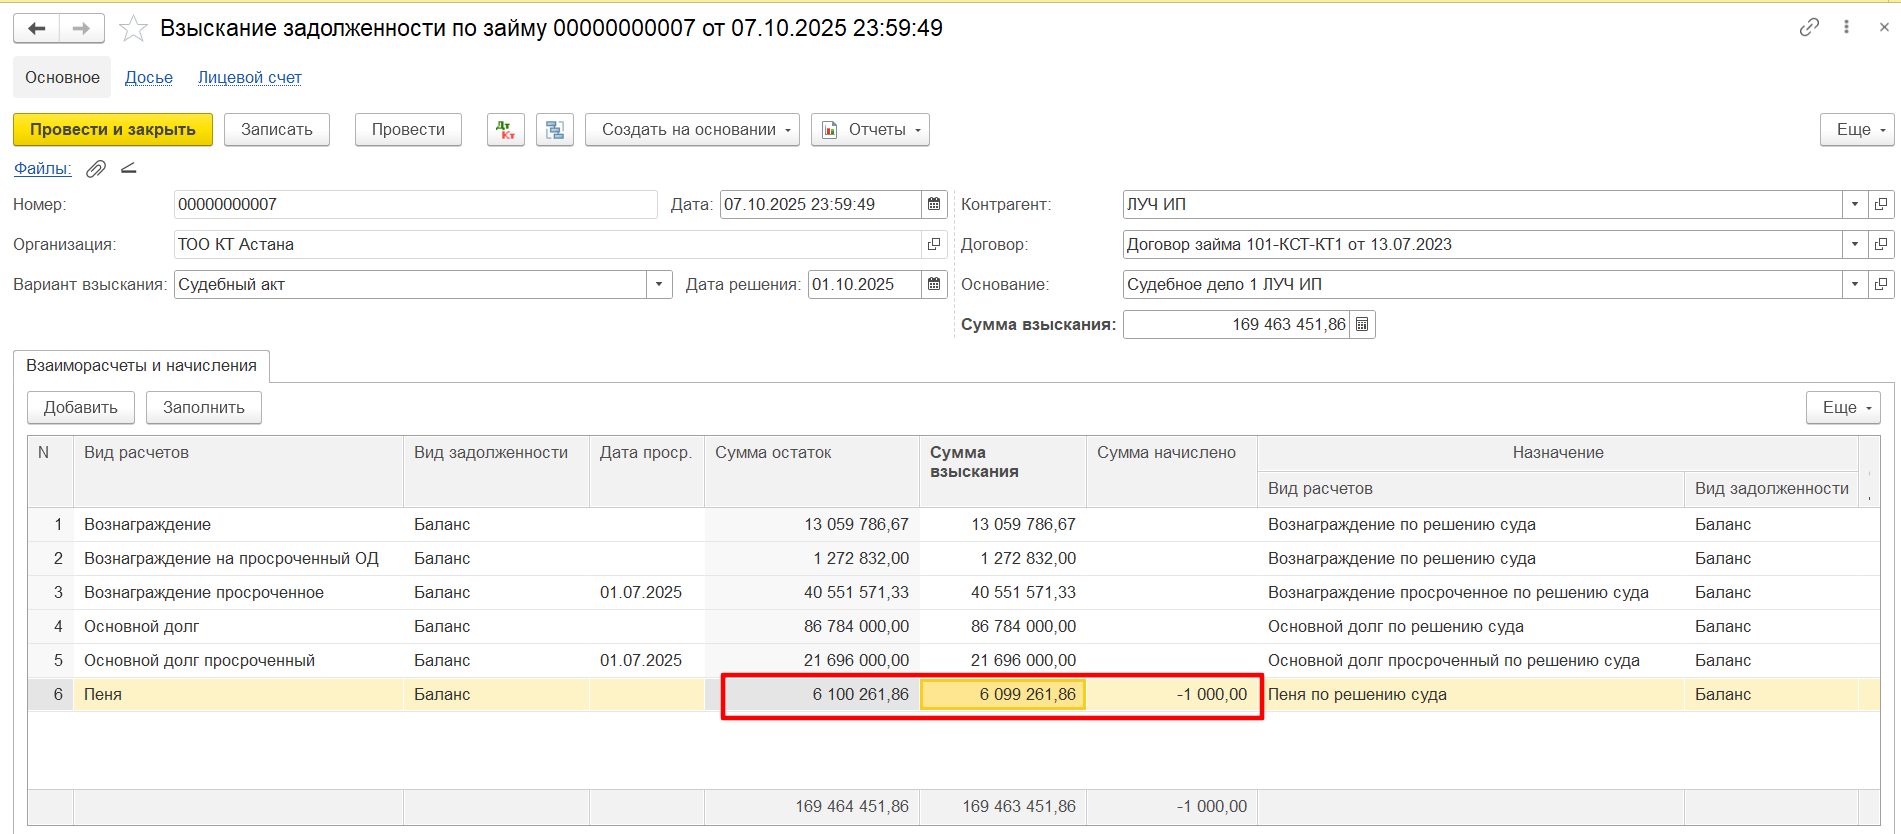
Если мы говорим про начисляемые виды расчётов (вознаграждение, пени и штрафы), то увеличение "Суммы взыскания" по сравнению с остатком - повлечет начисление, Уменьшение - сторно начисления. Для корректировки сумм начисления предназначена колонка Начислено.
На рисунке ниже - пеня по решению суда была уменьшена на 1 000,00 тенге (для примера). Также была откорректирована сумма взыскания на сумму корректировки пени:
По основному долгу: обычно заявление в суд подается на всю задолженность. Но могут быть и другие решения. Например: при подаче иска только на сумму просроченной задолженности, судебной будет только часть задолженности, и вместе с тем будет действовать основной график.
Можно провести в системе и редкие случаи, когда в решении суда взыскивается часть текущего основного долга. В этом случае, часть задолженности переносится документом Взыскание задолженности, а на оставшуюся часть необходимо ввести доп.соглашение с актуальным графиком.
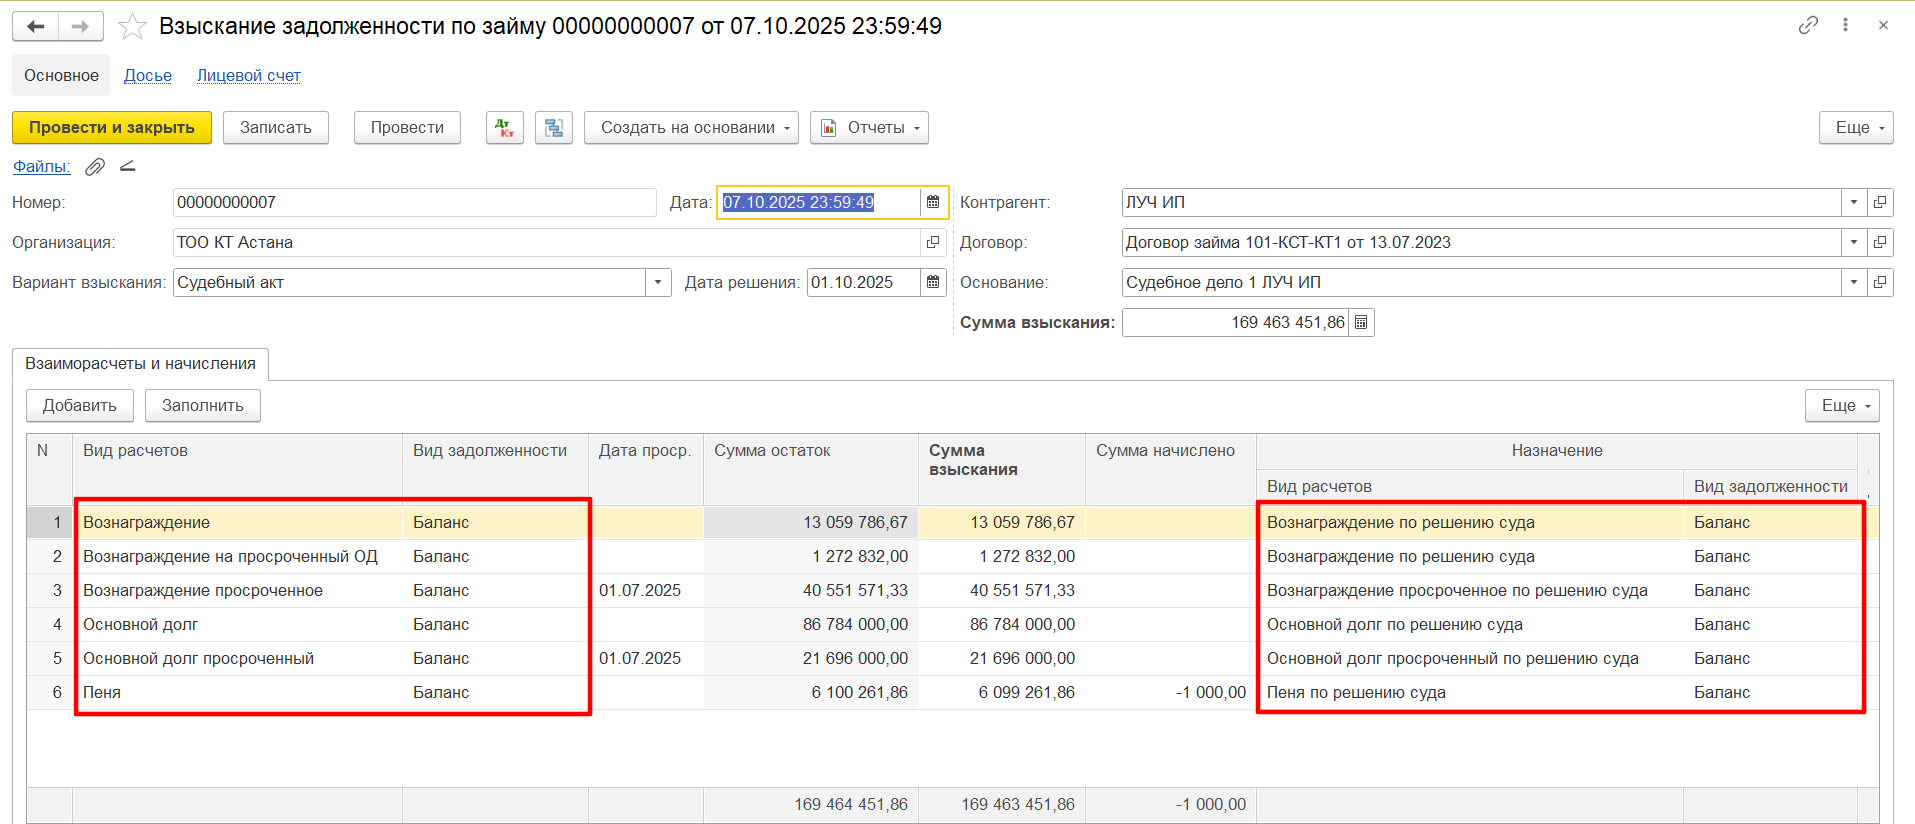
После того, как мы указали и проверили суммы взыскания - мы видим виды расчётов, на которые будут списаны остатки.
Например, по Исполнительной надписи/судебному акту Вознаграждение списывается на вид расчета Вознаграждение по решению суда, Основной долг спишется на Основной долг по решению суда и т.д. (см рисунок ниже):
Задолженность по решению суда не имеет сроков погашения, то есть погашается согласно Очередности погашения.
¶ Соглашение о медиации
Документ Взыскание задолженности с вариантом взыскания "Соглашение о медиации" отличается наличием графика погашения, то есть в документе появляется вторая вкладка "Договор медиации".
При нажатии на кнопку "Заполнить" во вкладке "Взаиморасчеты и начисления" задолженность будет перенесена на текущие виды расчётов, т.е. ОД просроченный будет перенесен на Медиация - основной долг, вознаграждение просроченное будет перенесено на Медиация - вознаграждение и тд.
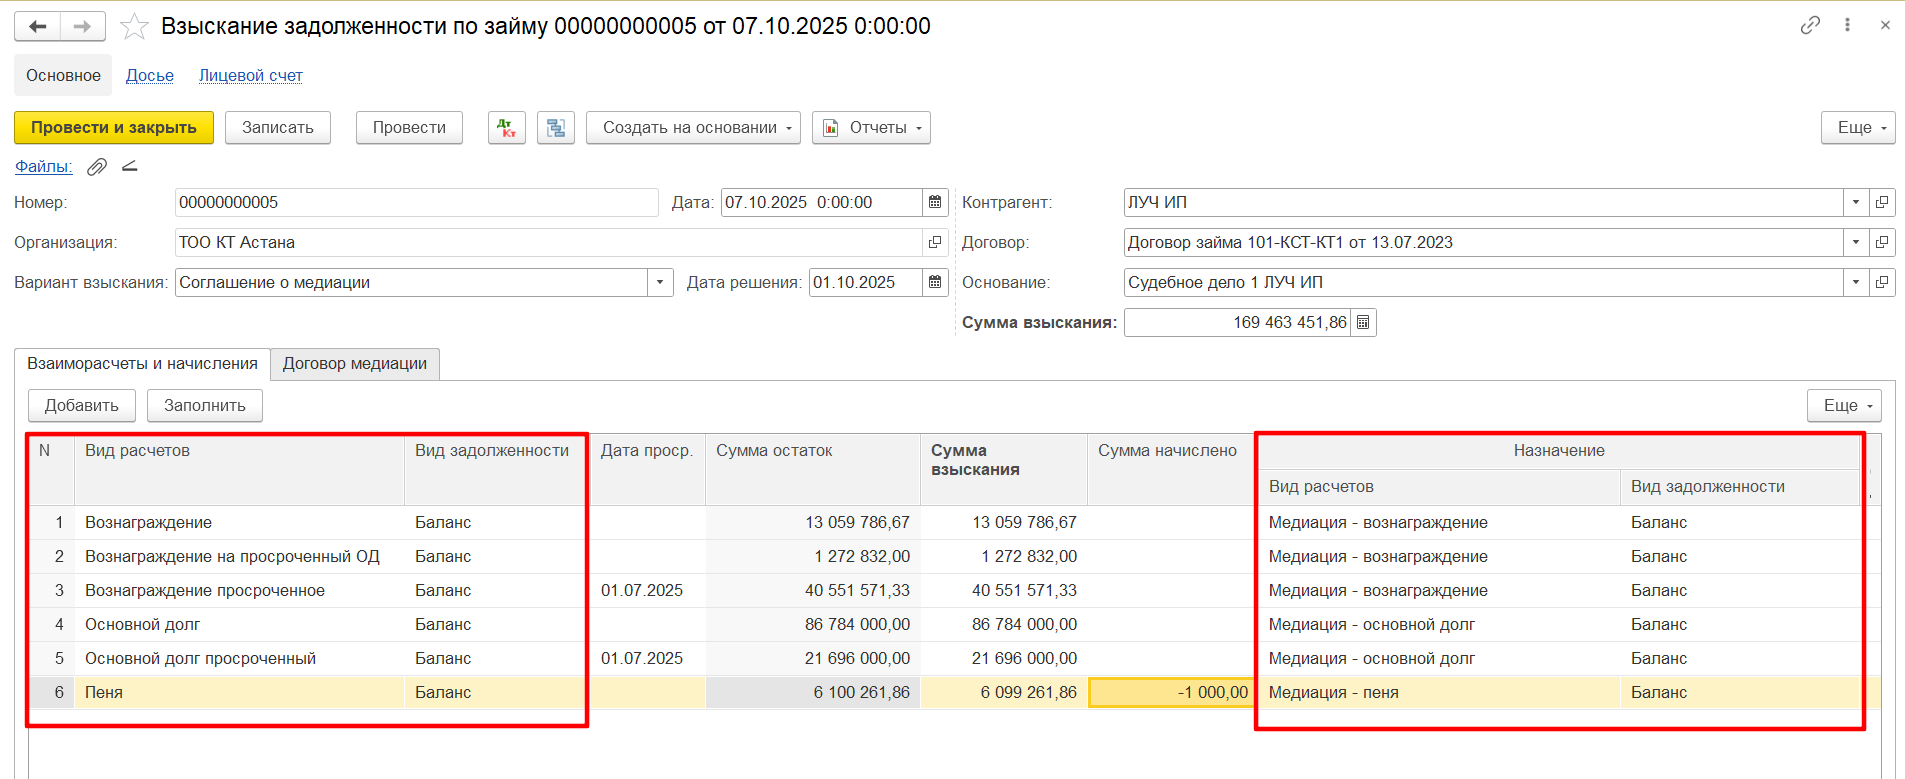
Вся задолженность списывается на текущие виды расчётов. Таким образом в системе создается новый график. Задолженность вся переносится на текущую, и уже при наступлении срока погашения, но отсутствии платежа по графику будет выноситься на просроченные виды, то есть Медиация - основной долг просроченный, Медиация - вознаграждение просроченное и т.д.
Во второй вкладке "Договор медиации" есть возможность прописать суть медиации, особые условия и внести график погашения задолженности. При нажатии на кнопку "Распределить", сумма взыскания будет распределена по видам расчетов. Таким образом, платеж по графику будет включать в себя часть Основного долга, часть вознаграждения и пени.
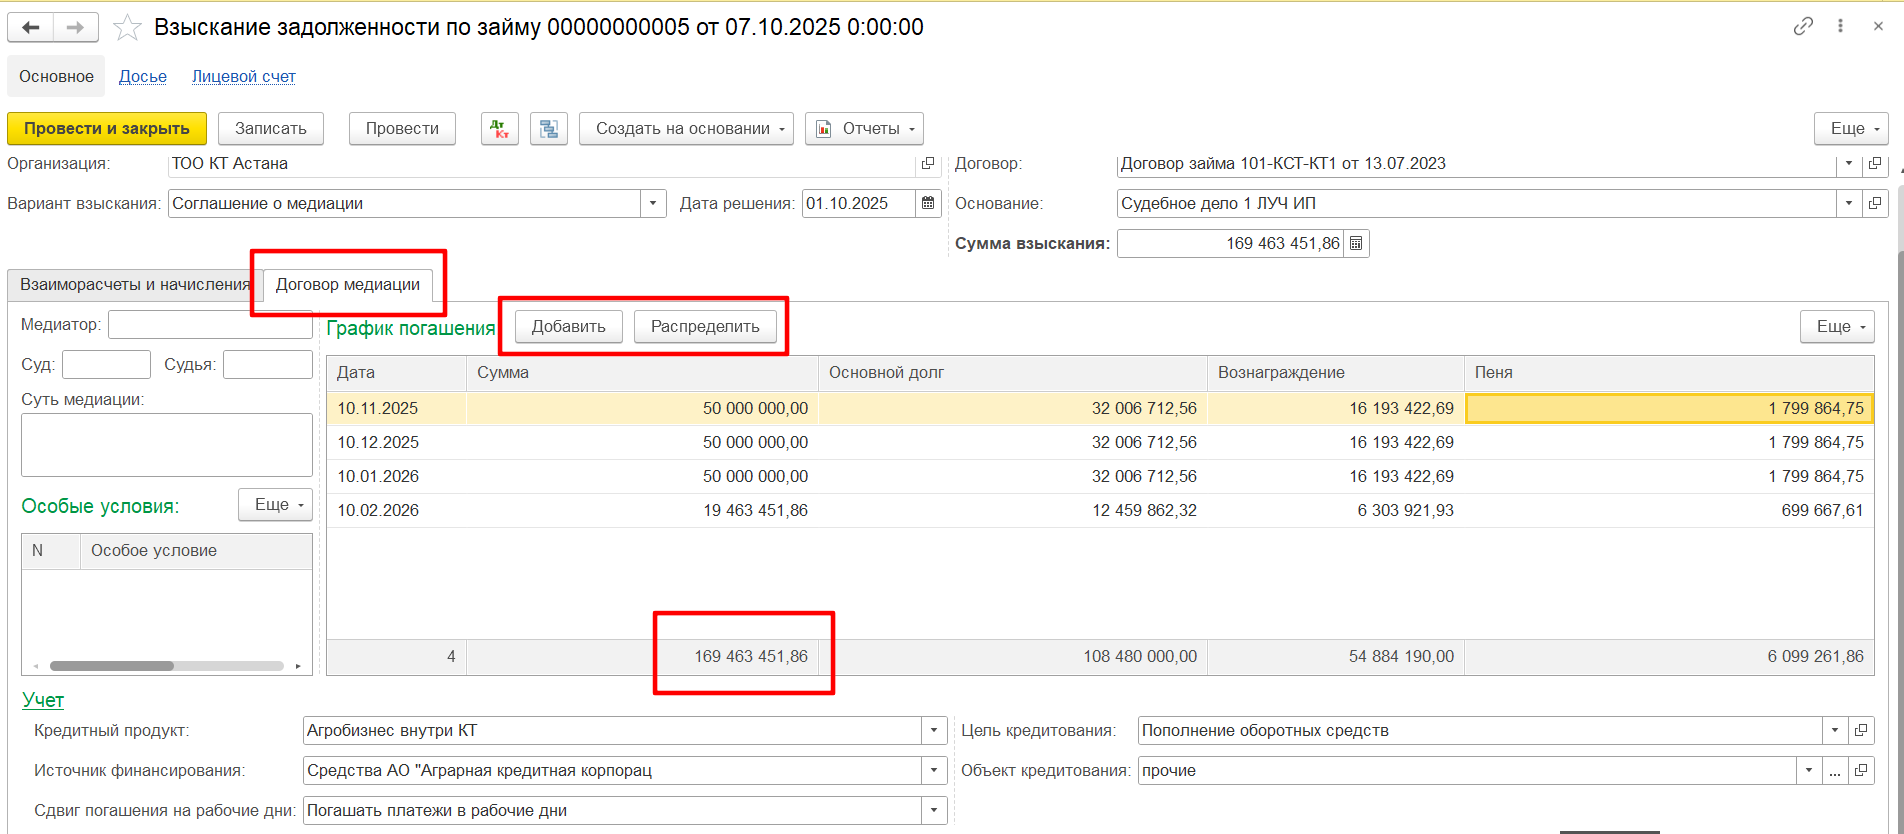
Итоговая сумма по графику должна совпадать c суммой взыскания во вкладке "Взаиморасчеты и начисления".
¶ Государственная пошлина по судебным займам
Оплата государственной пошлины производится при подаче искового заявления в суд.
Создаем платежное поручение исходящее. Заполняем необходимые субконто, установленные для счета 1630.01 (Контрагенты, Процесс судебное взыскание):

Если при оплате гос.пошлины было указано субконто Процесс судебное взыскание, то при заполнении остатков во вкладке Взаиморасчеты и начисления в документе "Взыскание задолженности по займу", выйдет строка Госпошлина с остатком на счете 1630.01 для отнесения на задолженность заемщика - вид расчета Госпошлина, счет 1752 Госпошлина:

После проведения документа появится следующая проводка:

¶ Возврат государственной пошлины
Если получено решение суда о возврате государтсвенной пошлины, то после вступления его в законную силу, направляем через кабинет налогоплательщика заявление о возврате гос.пошлины.
Для этого прикладываем документ, поодтверждающий ее оплату и определение суда.
После возврата гос.пошлины от УГД, оформляем платежное поручение входящее

Проводка Дт1030 Кт1630.01:

Тогда сальдо на счете 1630.01 закроется (обнулится):

¶ Списание государственной пошлины
В случае, если судебный процесс был проигран и гос.пошлина никем не будет возвращена, то эту сумму необходимо списать на расходы ручной операцией:

¶ Настройка параметров для учета судебной задолженности
¶ Справочник виды расчетов
Для целей учета сохраняется набор видов расчета задолженности по решению суда (Од по решению суда, Вознаграждение по решению суда, пеня по решению суда и т.д.). и вводится набор для учета медиативной задолженности, название видов расчета содержит слово Медиация (Медиация - основной долг, Медиация - вознаграждение и т.д).
Справочники виды расчётов и виды обязательств для удобства сделаны иерархическими.
Все виды расчётов по медиации и по решению суда собраны в отдельные папки, чтобы они не путались при выборе.

Связь видов расчёта с которых нужно списывать, на судебные и медиативные, осуществляется в справочнике виды обязательств:

По этой связи и заполняется автоматически Вид расчётов в документе Взыскание задолженности по займу.
¶ Государственная пошлина и издержки по взысканию займов
Для учета государственной пошлины и издержек по взысканию займов введен счет учета 1630.01 Гос.пошлина по судебным процессам (займы) (1751 по плану счетов Мин.фина).
На этом счете имеется два субконто: Контрагенты и Процесс судебное взыскание

Оба субконто необходимо будет заполнять в платежных поручениях по оплате гос.пошлины
¶ Решение о реструктуризации займа
Реструктуризация займа - это любое изменение порядка и условий договора о предоставлении микрокредита, с целью решения имеющихся или ожидаемых трудностей заемщика (созаемщика) по обслуживанию микрокредита (займа), в соответствии с любым из нижеперечисленных случаев:
а) изменение графика платежей по займу, в том числе:
- последующее предоставление либо продление льготного периода по платежам по займу для погашения основного долга и (или) вознаграждения;
- последующее продление срока займа;
- отсрочка одного или более платежа по займу;
- списание или прощение части основного долга и (или) вознаграждения по займу;
б) снижение ставки вознаграждения по займу, связанное с финансовыми затруднениями заемщика;
в) снижение задолженности по займу, в результате погашения суммы задолженности за счет передаваемого МФО залогового имущества заемщика.
Реструктуризация включает в себя любые изменения, внесенные в первоначально утвержденный график платежей заемщика, после выдачи займа, но без изменения последнего срока погашения, определенного первоначальным графиком платежей.
В случае продления сроков погашения по микрокредиту (при наступлении форс-мажорных и иных обстоятельств у заемщика) осуществляется Пролонгация займа.
Решения об изменении условий действующих договоров о предоставлении микрокредитов/об открытии микрокредитной линии по заявлению заемщика/гаранта/залогодателя принимаются уплномоченным органом (напр. кредитным комитетом).
Для этого создан документ Решение кредитного комитета о реструктуризации займов, который находится в меню Кредитование - Заявки и рассмотрение - Решения кредитного комитета о реструктуризации займов:

На основании этого документа оформляется дополнительное соглашение к договору займа.
В случае предоставления дополнительного обеспечения заключается договор залога.
¶ Создание документа
Права на создание/проведение решения КК о реструктуризации займов предоставлены пользователям с профилем Кредитный менеджер и Кредитный администратор.
Создать новый документ Решение кредитного комитета о реструктуризации займов можно несколькими способами:
- заходим в меню
Кредитование-Заявки и рассмотрение-Решения кредитного комитета о реструктуризации займов
Здесь можно воспользоваться кнопками, как на рисунке ниже:
СоздатьСоздать новый элемент копированием текущего

- Создаем на основании Реестра проблемных займов:
Заходим в менюВыданные займы-Проблемные займы-Реестр проблемных займов
Находим нужного нам клиента и нажимаем на кнопкуСоздать на основании-Решение КК о реструктуризации займа, как на рисунке ниже:

¶ Форма документа
Документ выглядит следующим образом:

В Шапке документа находятся следующие реквизиты (цифра 1):
Номер - номер документа в системе, заполняется автоматически, не редактируется;
Дата - дата создания документа;
Организация/Подразделение - название нашей организации/структурного подразделения;
Контрагент – наименование заемщика, выбирается из справочника Контрагенты;
Договор контрагента - название договора займа (справочник Договоры контрагентов);
В блоке Урегулирование задолженности отражается ключевая информация документа, данные будут переданы в ПКБ и ГКБ, (цифра 2):
Дата заявления заемщика - дата, когда заемщик подал заявление на реструктуризацию;
Результат урегулирования - возможные варианты:
согласие с предложенными условиями - если Кредитный комитет утвердил условия, запрошенные заемщиком;
встречное предложение по изменению условий - если мы предлагаем заемщику условия отличные от тех, которые запросил заемщик.
отказ в изменении условий договора - если по заявлению заемщика было принято отрицательное решение, либо заемщик не согласен с предложенными условиями;
Дата ответа кредитора - дата, когда было принято решение о реструктуризации;
Вид документа урегулирования – возможные варианты: новый договор или дополнительное соглашение. В документе отсутствует возможность создать новый договор, только доп. соглашение.
Вариант доп.соглашения - возможные варианты:
- Реструктуризация - применяется при изменении условий ДЕЙСТВУЮЩЕГО кредитного договора
- Пролонгация - применяется при продлении ДЕЙСТВУЮЩЕГО либо ЗАВЕРШЕННОГО по сроку договора
Программа урегулирования - возможные варианты: без государственной программы или государственная программа Қарызсыз Қоғам.
Поле Доп.соглашение (цифра 3): при нажатии на гиперссылку пользователь будет перенаправлен на создание документа "Дополнительное соглашение";
Дополнительное соглашение также можно создать нажатием на кнопку Создать - Договор займа, как показано на рисунке ниже:

Поле Комментарий (цифра 4): произвольный комментарий, предназначен исключительно для пользователей системы.
В документ можно приложить отсканированный документ подписанного решения кредитного комитета, либо отсканировать его:

После заполнения всех сведений документ необходимо провести.
После проведения решения о реструктуризации КК, но перед созданием доп.соглашения, создается корректировка (в расчетных документах по займам), например для сторно просрочки, сторно пени, переброс сумм между договорами и видами расчетов и др. После корректировки создается доп.соглашение. Дата корректировки должна совпадать с датой доп.соглашения. Дата решения КК о реструктуризации займов должна быть не позже даты корректировки и даты доп.соглашения.
¶ Передача данных в ПКБ/ГКБ
Данные по урегулированию задолженности будут передаваться в ПКБ/ГКБ при наличии проведенного Решения КК о реструктуризации займа.
По всем ранее созданным дополнительным соглашениям с видом "Реструктуризация" Решения КК о реструктуризации займов были созданы автоматически. По таким решениям информация в ПКБ/ГКБ не передается.
Для передачи данных их необходимо дозаполнить и провести:

